Wenn das Finanzamt ein Fahrtenbuch nicht anerkennt, wird es vollständig verworfen – und der geldwerte Vorteil beziehungsweise der private Nutzungsanteil wird rückwirkend nach der 1%-Regelung ermittelt. Das gilt für alle offenen Jahre der Prüfung, oft drei bis vier auf einmal. Nachzahlungen im vier- bis fünfstelligen Bereich sind die Regel, dazu kommen Nachzahlungszinsen nach § 233a AO. Die häufigsten Ablehnungsgründe sind nachträglich erstellte Aufzeichnungen, Lücken in der Kilometerkette, lose Blätter und Excel-Dateien ohne Manipulationsschutz.
Das Wichtigste in Kürze
- Ein verworfenes Fahrtenbuch lässt sich nicht teilweise retten – es gilt als Ganzes als nicht ordnungsgemäß
- Rechtsfolge ist zwingend die 1%-Regelung plus 0,03 % je Entfernungskilometer für den Arbeitsweg
- Der BFH verlangt eine zeitnahe, geschlossene und äußerlich unveränderbare Form
- Excel wurde vom BFH ausdrücklich abgelehnt (BFH VI R 64/10), weil Änderungen nicht erkennbar sind
- Kleine Mängel sind unschädlich, solange die Angaben insgesamt plausibel und die Kilometerkette geschlossen ist
- Ein nachgereichtes Fahrtenbuch während der Prüfung repariert nichts – die Zeitnähe fehlt dann bereits
Was passiert konkret, wenn das Fahrtenbuch verworfen wird
Die Verwerfung ist kein gradueller Vorgang. Das Finanzamt prüft das Fahrtenbuch auf Ordnungsmäßigkeit – erfüllt es die Anforderungen nicht, entfällt die Fahrtenbuchmethode für das gesamte Jahr. Es gibt keine anteilige Anerkennung der “guten” Monate.
An ihre Stelle tritt die pauschale Bewertung:
1 % des Bruttolistenpreises pro Monat für die Privatnutzung + 0,03 % des Bruttolistenpreises je Entfernungskilometer für den Weg zur ersten Tätigkeitsstätte
Beispielrechnung: was die Ablehnung kostet
Ein Außendienstmitarbeiter fährt einen Firmenwagen mit einem Bruttolistenpreis von 55.000 €, die einfache Entfernung zur Arbeit beträgt 28 km. Sein Fahrtenbuch weist eine Privatnutzung von 12 % aus.
| Position | Fahrtenbuch anerkannt | Nach Verwerfung |
|---|---|---|
| Privatnutzung / Monat | 12 % der Gesamtkosten | 550,00 € |
| Arbeitsweg / Monat | im Fahrtenbuch erfasst | 462,00 € |
| Geldwerter Vorteil / Monat | – | 1.012,00 € |
| Geldwerter Vorteil / Jahr | – | 12.144,00 € |
Bei einem Grenzsteuersatz von 42 % entspricht das rund 5.100 € Steuer pro Jahr. Wird die Prüfung über drei Jahre geführt, steht schnell eine Nachzahlung von über 15.000 € im Raum – zuzüglich Zinsen.
Wie die 1%-Regelung im Detail rechnet, steht im Beitrag zur 1-Prozent-Regelung beim Dienstwagen.
Die häufigsten Ablehnungsgründe
1. Nachträglich erstellt
Der Klassiker. Das Fahrtenbuch muss zeitnah geführt werden – also fortlaufend im unmittelbaren zeitlichen Zusammenhang mit den Fahrten. Wer am Jahresende aus Terminkalender und Tankbelegen rekonstruiert, produziert kein Fahrtenbuch, sondern eine Schätzung.
Prüfer erkennen das erstaunlich zuverlässig: einheitliches Schriftbild über zwölf Monate, derselbe Kugelschreiber, gleichmäßiger Zeilenabstand, auffällig runde Kilometerangaben. Bei digitalen Aufzeichnungen verrät oft schon das Erstellungsdatum der Datei alles.
2. Lücken in der Kilometerkette
Jede Fahrt muss lückenlos an die vorherige anschließen. Der End-Kilometerstand einer Fahrt ist der Anfangsstand der nächsten. Fehlt ein Abschnitt oder springt der Zähler unerklärt, ist die Vollständigkeit widerlegt.
Typische Lücken entstehen durch nicht erfasste Privatfahrten, vergessene Umwege oder Werkstattfahrten. Wichtig: Auch Privatfahrten müssen eingetragen werden – zwar ohne Zweckangabe, aber mit Datum und Kilometerstand.
3. Lose Blätter und Sammelmappen
Das Fahrtenbuch muss in geschlossener Form vorliegen. Ein Ringordner mit Einzelblättern, eine Sammlung von Notizzetteln oder ein Stapel ausgedruckter Listen erfüllt das nicht, weil sich Seiten austauschen oder entfernen lassen, ohne dass es auffällt.
Anerkannt sind gebundene Bücher mit fortlaufender Nummerierung oder ein elektronisches System, das nachträgliche Änderungen technisch protokolliert.
4. Excel ohne Manipulationsschutz
Eine Excel-Tabelle ist zu jedem Zeitpunkt vollständig veränderbar, und die Änderung hinterlässt keine erkennbare Spur. Der BFH hat Excel-Fahrtenbücher deshalb ausdrücklich für unzureichend erklärt – maßgeblich in der Entscheidung BFH VI R 64/10 aus dem Jahr 2012.
Daran ändert auch ein Ausdruck am Jahresende nichts: Entscheidend ist, dass die Aufzeichnung selbst manipulationssicher ist, nicht das Papier, das am Ende dabei herauskommt. Welche technischen Anforderungen ein digitales System erfüllen muss, erklärt der Ratgeber zum elektronischen Fahrtenbuch.
5. Unzureichende Zweckangaben
“Kundenbesuch”, “Termin” oder “Geschäftlich” reichen nicht aus. Der BFH verlangt konkrete Angaben, aus denen sich die betriebliche Veranlassung nachvollziehen lässt:
- Name des Kunden oder Geschäftspartners
- Aufgesuchte Adresse
- Konkreter Anlass der Fahrt
Fehlen diese Angaben systematisch, wird das Fahrtenbuch verworfen – auch dann, wenn die Kilometerstände lückenlos sind. Die vollständige Liste der Pflichtangaben findest du unter Fahrtenbuch und Finanzamt.
6. Widersprüche zu anderen Belegen
Prüfer gleichen Fahrtenbücher gern mit externen Daten ab: Tankbelege an Orten, die im Fahrtenbuch nicht vorkommen, Werkstattrechnungen mit abweichendem Kilometerstand, Reisekostenabrechnungen mit anderen Zielen, Terminkalender ohne passende Einträge. Ein einzelner Widerspruch ist erklärbar – eine Häufung reicht, um die Glaubwürdigkeit insgesamt zu erschüttern.
Wie das Finanzamt ein Fahrtenbuch tatsächlich prüft
Prüfer arbeiten nicht Zeile für Zeile – sie suchen gezielt nach Auffälligkeiten, die eine Gesamtwürdigung tragen. Diese Muster stehen dabei ganz oben:
Stichproben an Randtagen. Feiertage, Wochenenden, Brückentage und die Zeit um den Jahreswechsel. Wer an Heiligabend eine Kundenfahrt eingetragen hat, muss das erklären können.
Abgleich mit dem Kalender. Der Prüfer fordert Terminkalender, Auftragsbestätigungen oder Rechnungen an und vergleicht sie mit den eingetragenen Zielen. Fahrten ohne dazugehörigen Vorgang fallen sofort auf.
Plausibilität der Kilometerleistung. Auffällig sind runde Werte, immer identische Strecken zum selben Kunden und ein Jahresergebnis, das nicht zum tatsächlichen Tachostand passt. Der Kilometerstand aus der Hauptuntersuchung oder aus Werkstattrechnungen ist dabei der härteste Gegenbeweis, den ein Prüfer hat.
Verhältnis privat zu betrieblich. Ein ausgewiesener Privatanteil von unter 5 % bei einem Fahrzeug ohne Zweitwagen im Haushalt löst regelmäßig Nachfragen aus. Ein zweiter, privater Pkw in der Familie ist hier das stärkste Argument – dokumentiere ihn.
Zeitliche Konsistenz bei digitalen Systemen. Bei elektronischen Fahrtenbüchern werden Zeitstempel und Änderungsprotokolle ausgewertet. Ein System, das keine Historie führt, hat an dieser Stelle nichts vorzuweisen.
Was der BFH tatsächlich verlangt
Die Rechtsprechung des Bundesfinanzhofs lässt sich auf vier Grundsätze eindampfen:
Zeitnah. Die Eintragung erfolgt im unmittelbaren Zusammenhang mit der Fahrt, nicht Wochen später aus dem Gedächtnis.
Vollständig. Alle Fahrten sind erfasst – betriebliche wie private. Die Kilometerkette ist geschlossen.
Geschlossene Form. Die Aufzeichnung ist äußerlich so gestaltet, dass nachträgliche Änderungen ausgeschlossen oder zumindest technisch erkennbar sind.
Hinreichend konkret. Die Angaben ermöglichen es einem Dritten, die betriebliche Veranlassung ohne weitere Erläuterungen nachzuvollziehen.
Gleichzeitig hat der BFH klargestellt, dass kleinere Mängel nicht automatisch zur Verwerfung führen. Vereinzelte Schreibfehler, eine fehlende Angabe bei einer von 400 Fahrten oder geringfügige Abweichungen bei Kilometerständen sind unschädlich, solange die Aufzeichnungen insgesamt plausibel bleiben und die Vollständigkeit nicht in Frage steht. Die Grenze verläuft dort, wo die Mängel systematisch werden.
Was du tun kannst, wenn das Fahrtenbuch bereits verworfen wurde
Widerspruch prüfen, aber realistisch bleiben. Gegen den Prüfungsbericht kannst du Einwendungen erheben und gegen den geänderten Bescheid Einspruch einlegen. Erfolgsaussichten bestehen vor allem dann, wenn der Prüfer wegen einzelner Mängel verwirft, das Fahrtenbuch aber im Übrigen ordnungsgemäß ist – dann greift die BFH-Rechtsprechung zu den unschädlichen Kleinmängeln.
Aussichtslos ist der Streit, wenn das Fahrtenbuch nachträglich erstellt wurde, in Excel geführt ist oder erhebliche Lücken aufweist. Hier ist die Rechtslage eindeutig.
Kein nachträgliches Fahrtenbuch nachreichen. Ein während der Prüfung erstelltes Fahrtenbuch scheitert zwangsläufig am Kriterium der Zeitnähe – und kann als Versuch der Beeinflussung gewertet werden.
Für die Zukunft sofort umstellen. Der Wechsel der Methode ist beim Fahrzeugwechsel oder zum Jahreswechsel möglich. Wer bereits einmal verworfen wurde, steht bei der nächsten Prüfung unter verschärfter Beobachtung.
So vermeidest du die Ablehnung
- Täglich erfassen, nicht monatlich – jede Fahrt direkt nach der Fahrt eintragen
- Automatische Kilometerstände nutzen statt geschätzter Werte
- Privatfahrten konsequent mitführen, auch die kurze Fahrt zum Supermarkt
- Zweck konkret benennen: “Fa. Meier GmbH, Musterstr. 5, Angebotsbesprechung”
- Umwege dokumentieren, statt sie glatt zu rechnen – Staus und Umleitungen sind normal
- Manipulationssicheres System verwenden, in dem Änderungen protokolliert werden
- Zehn Jahre aufbewahren und die Daten exportierbar halten
Wer sich unsicher ist, ob sich der Aufwand überhaupt lohnt, sollte vorab rechnen: Der Vergleich unter Fahrtenbuch vs. 1-Prozent-Regelung zeigt, ab welchem Privatanteil sich die Fahrtenbuchmethode auszahlt. Eine strukturierte Ausgangsbasis liefert die Fahrtenbuch-Vorlage.
Häufige Fragen
Kann das Finanzamt ein Fahrtenbuch rückwirkend verwerfen?
Ja. Die Prüfung erfasst alle noch offenen Veranlagungszeiträume. Üblich sind drei Jahre, bei Anhaltspunkten für Steuerhinterziehung deutlich mehr. Die geänderten Bescheide ergehen rückwirkend.
Reicht ein einzelner Fehler für die Ablehnung?
Nein. Der BFH lässt kleinere Mängel ausdrücklich zu, solange die Aufzeichnungen insgesamt plausibel und vollständig sind. Kritisch wird es bei systematischen Mängeln oder wenn die Kilometerkette Lücken aufweist.
Ist ein handschriftliches Fahrtenbuch noch zulässig?
Ja, sofern es in gebundener Form mit fortlaufenden Seiten geführt wird und zeitnah entsteht. Lose Blätter oder ein Ringordner erfüllen die Anforderung an die geschlossene Form nicht.
Was kostet ein verworfenes Fahrtenbuch?
Die Differenz zwischen dem tatsächlichen Privatanteil und der 1%-Regelung, multipliziert mit deinem Steuersatz und der Zahl der geprüften Jahre. Bei einem Mittelklassewagen liegt die Nachzahlung regelmäßig im mittleren vierstelligen Bereich pro Jahr.
Hilft es, das Fahrtenbuch vom Steuerberater prüfen zu lassen?
Ja, vor allem vor einer angekündigten Prüfung. Ein Steuerberater erkennt typische Schwachstellen wie fehlende Zweckangaben oder Kilometerlücken, solange noch Zeit für eine saubere Erläuterung bleibt.
Fazit
Ein Fahrtenbuch wird nicht wegen eines Tippfehlers verworfen, sondern wegen struktureller Mängel: nachträgliche Erstellung, offene Kilometerketten, lose Blätter, Excel. Die Folge ist keine Kürzung, sondern der vollständige Wechsel zur 1%-Regelung – rückwirkend für alle geprüften Jahre. Genau darin liegt das finanzielle Risiko.
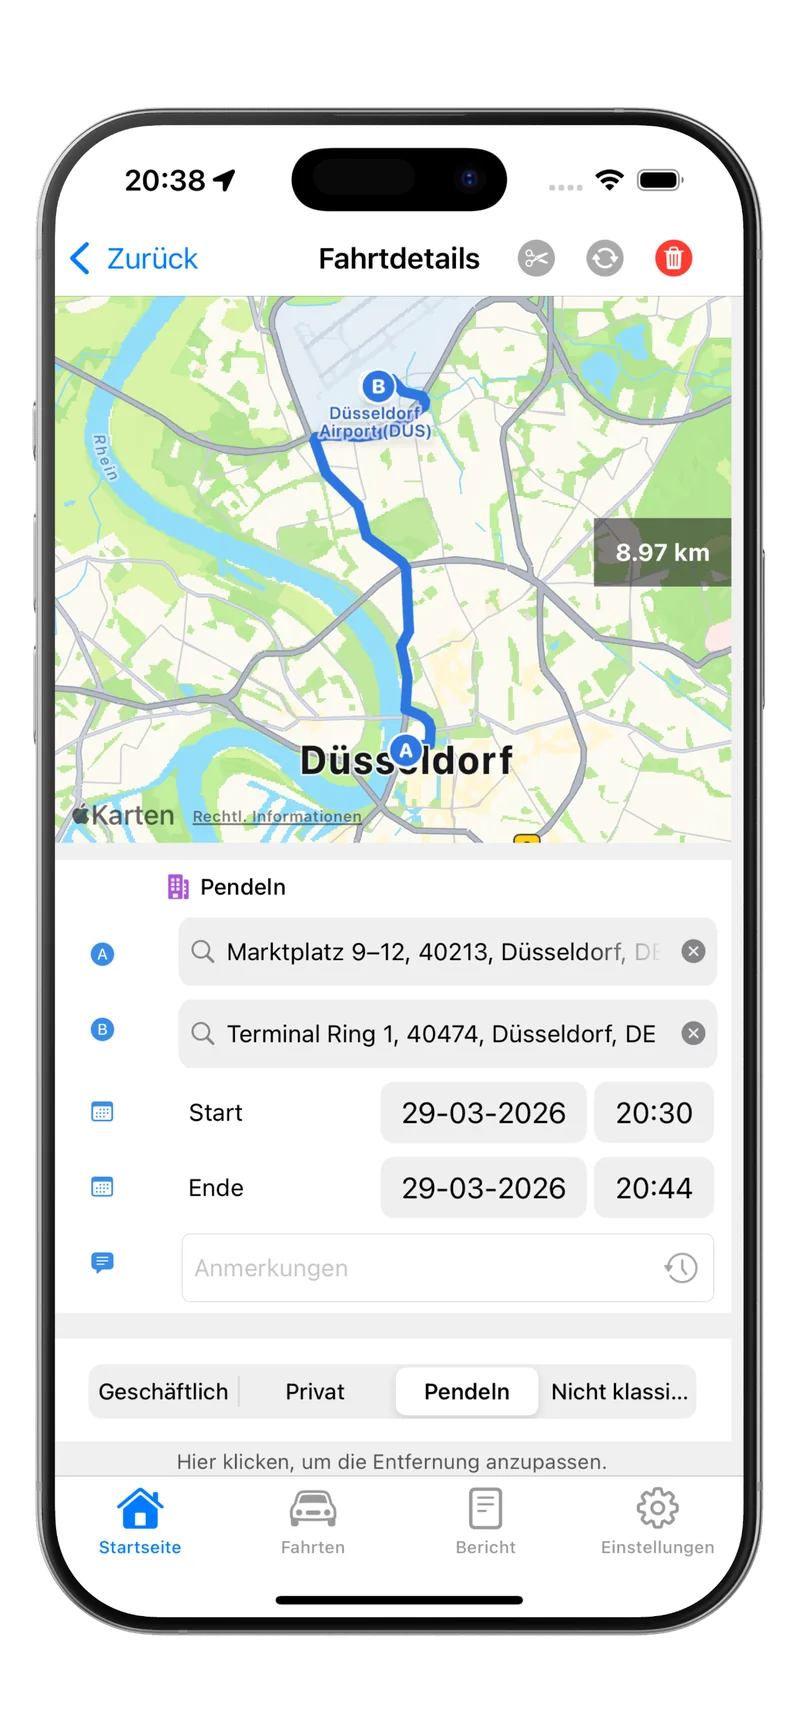
Der wirksamste Schutz ist ein System, das zeitnah und manipulationssicher aufzeichnet, ohne dass du daran denken musst. Tripbook erfasst jede Fahrt automatisch per GPS, protokolliert Kilometerstände lückenlos und macht nachträgliche Änderungen nachvollziehbar – genau das, was der BFH verlangt. Tripbook jetzt testen und dem nächsten Prüfer gelassen entgegensehen.