
Als dga vergelijk je twee routes: de auto op de bv, waarbij je bijtelling en een jaarlijkse btw-correctie betaalt maar alle kosten aftrekt, of de auto privé, waarbij de bv je €0,25 per zakelijke kilometer onbelast vergoedt. Voor een elektrische auto van €50.000 is de bijtelling 18% × €30.000 + 22% × €20.000 = €9.800 per jaar, wat je bij een tarief van 49,50% netto €4.851 aan inkomstenbelasting kost. Daar komt een btw-correctie van 2,7% × €50.000 = €1.350 per jaar bij. Rijd je meer dan ongeveer 3.260 zakelijke kilometers per jaar, dan is de privéroute in dit voorbeeld goedkoper. Hieronder staat de volledige som.
In het kort
- Bijtelling in 2026: 22% van de cataloguswaarde bij een CO2-uitstoot boven 0 gram per kilometer, 18% tot en met €30.000 plus 22% over het meerdere bij nulemissie. (Belastingdienst)
- Zonder kilometeradministratie corrigeert de bv jaarlijks 2,7% van de catalogusprijs inclusief btw en bpm voor privégebruik; na vier jaar of bij aankoop zonder btw-aftrek is dat 1,5%. (Belastingdienst)
- Houd je de auto privé, dan mag de bv je €0,25 per zakelijke kilometer onbelast vergoeden, verhoogd van €0,23 met terugwerkende kracht vanaf 1 januari 2026. (Belastingdienst)
- De bv trekt autokosten en vergoedingen van de winst af. Het vpb-tarief is 19% tot en met €200.000 winst en 25,8% daarboven. (Belastingdienst)
- Vanaf 1 januari 2027 betalen werkgevers jaarlijks 12% van de catalogusprijs aan pseudo-eindheffing voor nieuwe benzine- en dieselauto’s van de zaak. Bij €30.000 is dat €3.600 per jaar. (Rijksoverheid)
- Blijf je op kalenderjaarbasis onder de 500 privékilometers en kun je dat aantonen, dan vervalt de bijtelling volledig. (Belastingdienst)
Waarom je de twee routes niet zomaar naast elkaar mag leggen
Er zit één valkuil in elke vergelijking die je online tegenkomt. In de bv-route betaalt de vennootschap de autokosten met geld dat nog niet is belast. In de privéroute betaal je ze uit je eigen netto inkomen, en dat geld moest eerst als loon de bv uit.
Reken die stap daarom mee. Bij een tarief van 49,50% kost €1 netto in je eigen zak €1 ÷ (1 − 0,495) = €1,98 aan brutoloon. De bv trekt dat loon af van de winst en bespaart 19% vpb, dus per saldo kost het de bv €1,98 × 0,81 = €1,60 aan vermogen. Elke euro die je privé uitgeeft, kost de bv dus ruim anderhalve euro.
Met die factor kun je beide routes in dezelfde eenheid uitdrukken: euro’s bv-vermogen per jaar.
Het rekenvoorbeeld: elektrische auto van €50.000
De uitgangspunten: catalogusprijs €50.000, werkelijke autokosten €10.000 per jaar (afschrijving, verzekering, motorrijtuigenbelasting, stroom en onderhoud), 10.000 zakelijke kilometers, meer dan 500 privékilometers, een marginaal tarief van 49,50% en een bv-winst onder €200.000.
De btw eerst, want die telt over vijf jaar
De bv trekt de btw op de aanschaf af en betaalt daarna jaarlijks een correctie voor het privégebruik. Neem aan dat de €50.000 inclusief 21% btw is.
Stap 1. Btw in de aanschafprijs: €50.000 × 21 ÷ 121 = €8.678, in het jaar van aanschaf aftrekbaar. Stap 2. Correctie privégebruik in de eerste vier jaar: 2,7% × €50.000 = €1.350 per jaar, samen €5.400. Stap 3. Vanaf het vijfde gebruiksjaar: 1,5% × €50.000 = €750. Stap 4. Over vijf jaar: €8.678 − €5.400 − €750 = €2.528 netto btw-voordeel, oftewel ongeveer €506 per jaar.
Houd je wel een sluitende kilometeradministratie bij, dan reken je in plaats van het forfait het werkelijke privé-aandeel af. Bij weinig privégebruik valt dat lager uit en stijgt het voordeel. Let op: voor de btw telt woon-werkverkeer als privégebruik (Belastingdienst), terwijl het voor de bijtelling juist zakelijk is.
Route A: auto op de bv
| Stap | Berekening | Kosten in bv-vermogen |
|---|---|---|
| 1. Autokosten na vpb-aftrek | €10.000 × 81% | €8.100 |
| 2. Netto btw-voordeel per jaar | uit de som hierboven | −€506 |
| 3. Bijtelling | 18% × €30.000 + 22% × €20.000 | €9.800 bruto |
| 4. Inkomstenbelasting daarover | 49,50% × €9.800 | €4.851 netto |
| 5. Wat die €4.851 de bv kost | €4.851 × 1,60 | €7.762 |
| Totaal per jaar | €8.100 − €506 + €7.762 | €15.356 |
Route B: auto privé, kilometers declareren
| Stap | Berekening | Kosten in bv-vermogen |
|---|---|---|
| 1. Kilometervergoeding | 10.000 × €0,25 | €2.500 onbelast aan jou |
| 2. Wat die vergoeding de bv kost na vpb | €2.500 × 81% | €2.025 |
| 3. Rest van de autokosten die jij zelf draagt | €10.000 − €2.500 | €7.500 netto |
| 4. Wat die €7.500 de bv kost | €7.500 × 1,60 | €12.000 |
| Totaal per jaar | €2.025 + €12.000 | €14.025 |
Uitkomst. De privéroute kost €14.025 tegenover €15.356 voor de bv-route. Verschil: €1.331 per jaar in het voordeel van privé.

Het omslagpunt: hoeveel zakelijke kilometers moet je rijden?
De bv-route kost hetzelfde ongeacht je kilometers; de privéroute wordt goedkoper naarmate je meer zakelijk rijdt. Daar zit dus een snijpunt.
De privéroute kost per jaar: €16.000 − €0,1975 per zakelijke kilometer. Die €16.000 is wat het de bv kost om je de volle €10.000 aan autokosten netto te laten betalen (€10.000 × 1,60). Elke zakelijke kilometer haalt daar €0,25 × 1,60 = €0,40 vanaf en voegt €0,25 × 81% = €0,2025 aan bv-kosten toe, per saldo €0,1975 voordeel per kilometer.
Gelijkstellen aan de €15.356 van de bv-route: (€16.000 − €15.356) ÷ €0,1975 = 3.260 kilometer.
| Zakelijke kilometers per jaar | Auto op de bv | Auto privé | Winnaar |
|---|---|---|---|
| 0 | €15.356 | €16.000 | bv (€644) |
| 3.260 | €15.356 | €15.356 | gelijk |
| 10.000 | €15.356 | €14.025 | privé (€1.331) |
| 20.000 | €15.356 | €12.050 | privé (€3.306) |
Zit je in schijf 2 in plaats van in het toptarief, dan verschuift het omslagpunt. Bij een tarief van 37,56% is de omrekenfactor 0,81 ÷ (1 − 0,3756) = 1,30 in plaats van 1,60, kost de bv-route €12.379 en ligt het snijpunt bij ongeveer 5.050 zakelijke kilometers per jaar. Een lager tarief maakt de bijtelling minder pijnlijk en de bv-route dus aantrekkelijker.
Bij een fossiele auto verdwijnt het omslagpunt vanaf 2027
Dezelfde auto van €50.000, maar dan op benzine, verandert de rekensom op twee punten.
Hogere bijtelling. 22% × €50.000 = €11.000 in plaats van €9.800. Dat is 0,495 × €1.200 = €594 meer inkomstenbelasting, oftewel €594 × 1,60 = €950 extra aan bv-vermogen.
Pseudo-eindheffing vanaf 2027. Werkgevers betalen dan jaarlijks 12% van de catalogusprijs voor nieuwe benzine- en dieselauto’s die ze ter beschikking stellen (Rijksoverheid). Op €50.000 is dat €6.000 per jaar, na vpb-aftrek €4.860 aan bv-vermogen. Volledig elektrische auto’s zijn hiervan vrijgesteld.
Samen tikt dat €5.810 per jaar aan. De bv-route komt daarmee op ongeveer €21.166 per jaar, terwijl de privéroute zelfs bij nul zakelijke kilometers op €16.000 blijft steken. Voor een fossiele auto die je vanaf 2027 nieuw ter beschikking stelt, is privé houden dus altijd goedkoper, ongeacht je kilometers.

De uitzondering die alles omgooit: onder de 500 privékilometers
Rijd je aantoonbaar niet meer dan 500 kilometer privé per kalenderjaar, dan vervalt de bijtelling volledig (Belastingdienst). Stap 3 tot en met 5 uit route A vallen dan weg en blijft er over: €8.100 − €506 = €7.594 per jaar.
Dat is minder dan de helft van de privéroute bij 10.000 zakelijke kilometers. Voor een dga die de auto echt alleen zakelijk gebruikt, is de bv verreweg de goedkoopste route. De hele winst hangt dan wel aan je bewijsvoering, en die bewijslast ligt bij jou.
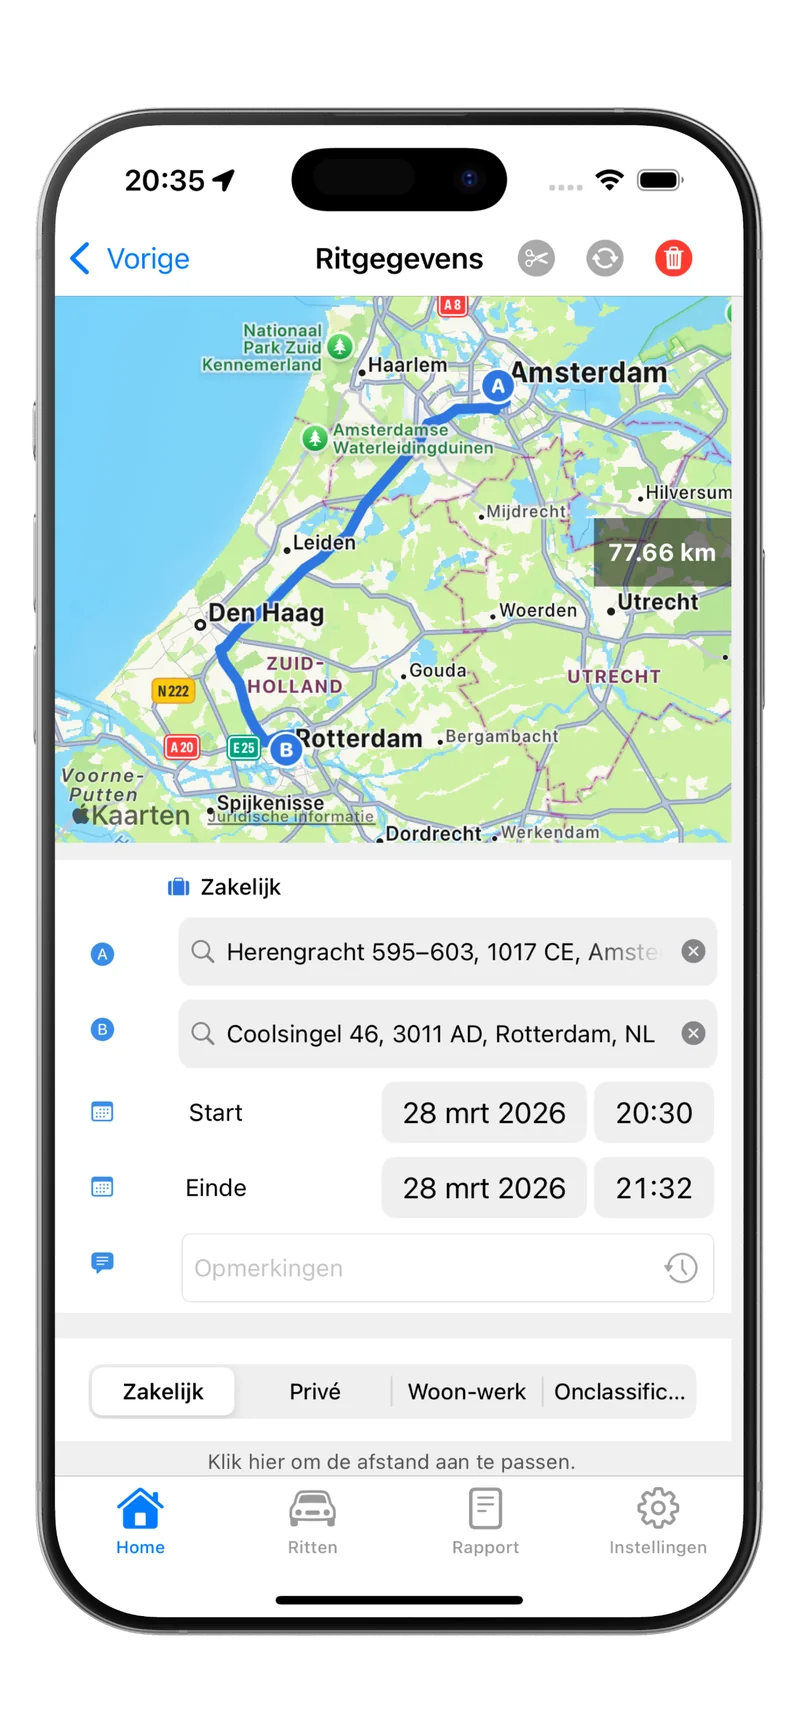
Woon-werkverkeer telt voor de bijtelling als zakelijk (Belastingdienst), dus die kilometers vreten je 500 niet op. Per rit vraagt de Belastingdienst om de datum, de begin- en eindstand van de kilometerteller, het vertrek- en aankomstadres, de gereden route als die afweek van de gebruikelijke, het zakelijke of privékarakter en de privé-omrijkilometers bij een gecombineerde rit (Belastingdienst).
Gebruik je een systeem met het Keurmerk RitRegistratieSystemen, dan gaat de Belastingdienst ervan uit dat je rittenregistratie sluitend is, al blijft controle op afzonderlijke ritten mogelijk (Belastingdienst). Bewaar de administratie 7 jaar (Belastingdienst). Als werknemer van je eigen bv kun je daarnaast een Verklaring geen privégebruik auto aanvragen.
Waar de uitkomst het gevoeligst voor is
Vier knoppen bepalen bij welke route je uitkomt. Draai er één aan en het antwoord kan kantelen.
- Je marginale tarief. Bij 49,50% kost de bijtelling je bijna de helft; bij 37,56% aanzienlijk minder. Hoe lager je tarief, hoe eerder de bv wint.
- De cataloguswaarde. De bijtelling schaalt daarmee mee, de kilometervergoeding niet. Een dure auto duwt je richting privé.
- Je zakelijke kilometers. Elke kilometer levert €0,25 onbelast op. Boven het omslagpunt wint privé.
- Je privékilometers. Onder de 500 vervalt de bijtelling en wint de bv met grote afstand.
Staat de winst van je bv boven €200.000, dan geldt over dat deel het vpb-tarief van 25,8% in plaats van 19% (Belastingdienst). Aftrek is dan meer waard en beide routes worden goedkoper, maar de bv-route profiteert er het meest van.
Rijd je een auto ouder dan 16 jaar, dan verandert de grondslag helemaal: 35% over de waarde in het economisch verkeer in plaats van de cataloguswaarde. Dat werkt uit zoals beschreven in de youngtimerregeling. De systematiek voor alle autotypes staat in bijtelling berekenen in 2026, en de EV-specifieke som in bijtelling elektrische auto berekenen. Werk je zonder bv, dan is de afweging net iets anders: zie auto van de zaak of privé.
Veelgestelde vragen
Is de auto op de bv voordeliger dan privé?
Alleen bij weinig zakelijke kilometers of weinig privékilometers. In het voorbeeld hierboven (elektrische auto van €50.000, €10.000 kosten, tarief 49,50%) wint de bv tot 3.260 zakelijke kilometers per jaar en daarna de privéroute. Blijf je onder de 500 privékilometers, dan wint de bv met ruime marge.
Hoeveel btw moet ik jaarlijks corrigeren voor privégebruik?
Zonder kilometeradministratie 2,7% van de catalogusprijs inclusief btw en bpm. Op €50.000 is dat €1.350 per jaar. Vanaf het vijfde gebruiksjaar, of als je bij aankoop geen btw hebt kunnen verrekenen, is het 1,5%, dus €750. Meer hierover in btw aftrek auto.
Mag de bv mij meer dan €0,25 per kilometer betalen?
Betalen mag, maar het meerdere is belast loon. Onbelast is €0,25 per kilometer het maximum, en dat is een plafond en geen recht. Zie kilometervergoeding Belastingdienst.
Geldt de pseudo-eindheffing ook voor mijn huidige auto?
De heffing gaat in op 1 januari 2027 en richt zich op nieuwe benzine- en dieselauto’s die de werkgever ter beschikking stelt. Elektrische auto’s zijn vrijgesteld. Reken bij een aankoopbeslissing in 2026 door wat er gebeurt zodra de heffing gaat lopen.
Telt woon-werkverkeer mee in mijn 500 privékilometers?
Nee, voor de bijtelling zijn woon-werkkilometers zakelijke kilometers. Voor de btw ligt dat andersom: daar telt woon-werkverkeer wel als privégebruik.
Wat verandert er als ik een elektrische auto pas in 2027 op kenteken zet?
Dan zakt de korting op de bijtelling van 4 procentpunt (maximaal €1.200) naar 2 procentpunt (maximaal €600), en dat percentage ligt daarna 60 maanden vast. Op een auto van €50.000 kost dat €600 bruto per jaar, oftewel €3.000 aan belastbaar inkomen over de volledige periode.
Bronnen
Alle bronnen zijn geraadpleegd op 30 augustus 2026.
- Belastingdienst, Bijtelling privégebruik auto 2026
- Belastingdienst, Ik ben werknemer en rijd privé in een auto van de zaak: wat is mijn bijtelling?
- Belastingdienst, Btw en privégebruik auto van de zaak
- Belastingdienst, Btw en privégebruik auto van de zaak: woon-werkverkeer
- Belastingdienst, Verhoging onbelaste kilometervergoeding
- Belastingdienst, Tarieven voor de vennootschapsbelasting
- Belastingdienst, Box 1: uitleg en tarieven
- Belastingdienst, Rittenregistratie
- Belastingdienst, Keurmerk voor rittenregistratie
- Belastingdienst, Hoelang moet u gegevens bewaren?
- Rijksoverheid, Ik rijd een auto van de zaak. Welke belastingen moet ik betalen?
- Tweede Kamer, amendement pakket Belastingplan 2026
Tot slot
De bedragen hierboven zijn gerekend met één set aannames: €10.000 autokosten, een tarief van 49,50% en een bv-winst onder €200.000. Vervang die door je eigen cijfers en de structuur blijft staan: de bv wint bij weinig kilometers of weinig privégebruik, privé wint zodra je zakelijke kilometers oplopen, en vanaf 2027 duwt de pseudo-eindheffing elke fossiele auto richting privé. Welke kant je ook kiest, je hebt je ritten nodig om het te onderbouwen. Download Tripbook en leg ze automatisch vast.