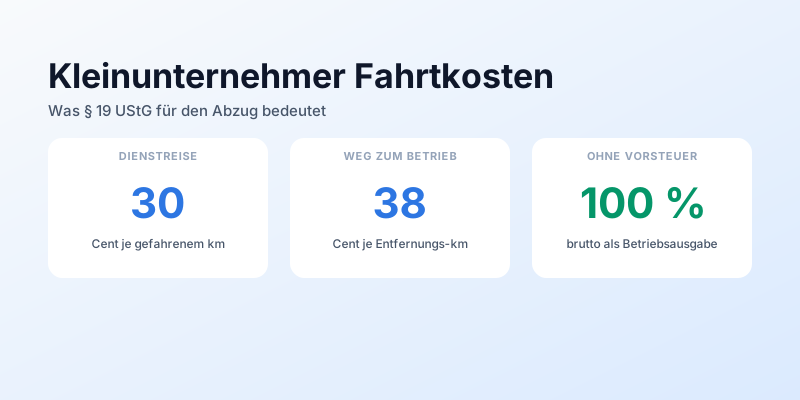
Als Kleinunternehmer nach § 19 UStG setzt du Fahrtkosten als Betriebsausgabe in deiner Einnahmen-Überschuss-Rechnung ab – und zwar mit einer entscheidenden Besonderheit: Weil du keinen Vorsteuerabzug hast, buchst du alle Fahrzeugkosten brutto, also inklusive Mehrwertsteuer. Das erhöht deine abziehbaren Betriebsausgaben. Für betriebliche Fahrten mit dem Privatwagen gilt die Kilometerpauschale von 30 Cent pro gefahrenem Kilometer, für den Weg zur eigenen Betriebsstätte die Entfernungspauschale von 38 Cent je Entfernungskilometer. Beide Wege sind streng zu trennen.
Das Wichtigste in Kürze
- Kein Vorsteuerabzug heißt: Tankrechnungen, Werkstattkosten und der Kaufpreis wandern in voller Bruttohöhe in die Betriebsausgaben
- 30 Cent pro gefahrenem Kilometer für betriebliche Fahrten mit dem Privatwagen – Hin- und Rückweg zählen beide
- 38 Cent je Entfernungskilometer ab dem ersten Kilometer für den Weg zur regelmäßigen Betriebsstätte (seit 01.01.2026)
- Bei geringen Umsätzen ist die 1%-Regelung meist teurer als das Fahrtenbuch, weil der Bruttolistenpreis unabhängig vom Gewinn wirkt
- Erfassung erfolgt in der EÜR (Anlage EÜR), Zeile “Fahrtkosten” bzw. “Kfz-Kosten”
- Die Kleinunternehmerregelung greift bei Vorjahresumsatz unter 25.000 € und laufendem Jahr voraussichtlich unter 100.000 €
Was die Kleinunternehmerregelung für deine Fahrtkosten bedeutet
Die Kleinunternehmerregelung nach § 19 UStG befreit dich davon, Umsatzsteuer auszuweisen und abzuführen. Der Preis dafür: kein Vorsteuerabzug. Für Fahrtkosten hat das zwei konkrete Folgen.
Erstens: Du kannst dir die Mehrwertsteuer auf Sprit, Reparaturen, Versicherung, Leasingraten oder den Fahrzeugkauf nicht vom Finanzamt zurückholen. Ein Werkstattbesuch für 595 € brutto kostet dich tatsächlich 595 € – ein regelbesteuerter Unternehmer zahlt effektiv nur 500 €.
Zweitens: Genau dieser Bruttobetrag ist deine Betriebsausgabe. Während der regelbesteuerte Unternehmer nur 500 € netto gewinnmindernd ansetzt, buchst du die vollen 595 €. Der Nachteil wird also teilweise über die Einkommensteuer ausgeglichen – aber eben nur mit deinem persönlichen Steuersatz und nicht eins zu eins.
Die Details zum Vorsteuerabzug und wann sich ein Verzicht auf die Kleinunternehmerregelung rechnet, findest du im Beitrag zur Umsatzsteuer beim Kfz für Unternehmer.
Die zwei Pauschalen: nicht verwechseln
Der häufigste Fehler in Kleinunternehmer-Buchhaltungen ist das Vermischen zweier völlig unterschiedlicher Pauschalen.
| Dienstreise / Auswärtstätigkeit | Weg zur Betriebsstätte | |
|---|---|---|
| Satz | 30 Cent | 38 Cent |
| Bezug | pro gefahrenem Kilometer | je Entfernungskilometer |
| Hin und zurück | beides zählt | nur einfache Strecke |
| Gilt für | Kundentermine, Baustellen, Messen, Materialeinkauf | tägliche Fahrt zum festen Büro oder Ladenlokal |
Beispiel Kundentermin: 40 km hin, 40 km zurück = 80 gefahrene Kilometer × 0,30 € = 24,00 € Betriebsausgabe.
Beispiel Weg zum eigenen Büro: 40 km einfache Entfernung × 0,38 € = 15,20 € pro Arbeitstag.
Die Entfernungspauschale liegt seit dem 1. Januar 2026 bei 38 Cent ab dem ersten Kilometer – die frühere Staffelung mit 30 Cent für die ersten 20 Kilometer ist aufgehoben. Wie sich das im Detail auswirkt, zeigt der Ratgeber zur Pendlerpauschale 2026.
Die Kilometerpauschale für Dienstreisen ist dagegen unverändert bei 30 Cent geblieben. Dass beide Sätze nun unterschiedlich hoch sind, macht die saubere Trennung wichtiger denn je.
Kleinunternehmer Fahrtkosten pauschal absetzen
Für viele Kleinunternehmer ist die Pauschale der pragmatischste Weg. Sie greift immer dann, wenn das Fahrzeug im Privatvermögen bleibt.
Voraussetzung ist eine Aufzeichnung der betrieblichen Fahrten. Ein vollständiges Fahrtenbuch nach den strengen Regeln des Finanzamts brauchst du dafür nicht – es genügt eine nachvollziehbare Aufstellung mit:
- Datum der Fahrt
- Ziel und Name des Kunden oder Geschäftspartners
- Anlass der Fahrt
- gefahrene Kilometer
Diese Aufzeichnungen bewahrst du zehn Jahre auf. Ohne sie streicht der Prüfer die Pauschale, denn die Fahrten müssen dem Grunde und der Höhe nach glaubhaft sein.
Rechenbeispiel: Eine Grafikerin fährt 2026 an 90 Tagen zu Kunden, im Schnitt 55 gefahrene Kilometer pro Tag. 90 × 55 = 4.950 km × 0,30 € = 1.485 € Betriebsausgabe – ohne einen einzigen Tankbeleg.
Auto ins Betriebsvermögen: wann sich das lohnt
Statt der Pauschale kannst du die tatsächlichen Kosten ansetzen. Dafür muss das Fahrzeug dem Betriebsvermögen zugeordnet werden. Der Anteil der betrieblichen Nutzung entscheidet:
- Unter 10 % betrieblich: zwingend Privatvermögen – nur die Kilometerpauschale ist möglich
- 10 bis 50 %: Wahlrecht zwischen Privatvermögen (Pauschale) und gewillkürtem Betriebsvermögen
- Über 50 %: notwendiges Betriebsvermögen – alle tatsächlichen Kosten sind erfassbar
Im Betriebsvermögen setzt du als Kleinunternehmer brutto an: Abschreibung auf den Bruttokaufpreis, Sprit brutto, Versicherung, Steuer, Reparaturen, Leasingraten. Bei einem Fahrzeug mit hohen laufenden Kosten schlägt das die 30-Cent-Pauschale oft deutlich.
Faustregel: Liegen deine tatsächlichen Kosten je Kilometer über 30 Cent – was bei neueren Fahrzeugen und geringer Jahresfahrleistung schnell der Fall ist – ist das Betriebsvermögen günstiger. Die vollständige Kostenaufstellung findest du unter Auto als Selbstständiger absetzen.
Fahrtenbuch oder 1%-Regelung bei niedrigem Umsatz?
Sobald das Fahrzeug im Betriebsvermögen ist, musst du die private Nutzung versteuern. Dafür gibt es zwei Methoden – und die Antwort fällt bei Kleinunternehmern oft anders aus als bei gut verdienenden Betrieben.
Die 1%-Regelung setzt monatlich 1 % des Bruttolistenpreises als privaten Nutzungsanteil an, zuzüglich 0,03 % je Entfernungskilometer für den Weg zur Betriebsstätte. Der Haken: Dieser Betrag ist völlig unabhängig von deinem Gewinn.
Beispiel: Bruttolistenpreis 36.000 €. Die 1%-Regelung erzeugt 360 € privaten Nutzungsanteil pro Monat, also 4.320 € pro Jahr. Bei einem Kleinunternehmer mit 22.000 € Jahresumsatz frisst allein diese Position einen erheblichen Teil des Gewinns – möglicherweise mehr, als das Fahrzeug an Kosten überhaupt verursacht hat.
Das Fahrtenbuch setzt stattdessen nur den tatsächlichen Privatanteil an den realen Kosten an. Bei 80 % betrieblicher Nutzung und 6.000 € Gesamtkosten sind das 1.200 € – ein Bruchteil der Pauschalmethode.
Genau deshalb gilt: Je niedriger dein Umsatz und je höher der Listenpreis, desto klarer gewinnt das Fahrtenbuch. Der ausführliche Vergleich mit Rechenwegen steht unter Fahrtenbuch vs. 1-Prozent-Regelung.
Wichtig: Für ein Fahrtenbuch gelten strenge Formvorschriften. Es muss zeitnah, lückenlos und in geschlossener Form geführt werden. Ein nachträglich in Excel getipptes Fahrtenbuch erkennt das Finanzamt nicht an. Wie du es korrekt führst, erklärt der Beitrag Fahrtenbuch für Selbstständige.
Bahn, ÖPNV und Fahrrad: die übrigen Wege
Nicht jede betriebliche Fahrt findet mit dem Auto statt – und für Kleinunternehmer ist das oft die günstigste Variante.
Bahn, Bus und Flug sind in tatsächlicher Höhe als Betriebsausgabe absetzbar, wieder brutto. Hier gilt keine Pauschale: Du setzt den Ticketpreis an, den du bezahlt hast. Ein Bahnticket für 89 € brutto ist eine Betriebsausgabe von 89 €. Voraussetzung ist der Beleg mit Datum, Strecke und betrieblichem Anlass.
Taxi, Parkgebühren, Maut und Fährkosten sind ebenfalls in voller Höhe absetzbar – und zwar zusätzlich zur Kilometerpauschale. Das ist die einzige Ausnahme von der Regel, dass die Pauschale alles abdeckt: Sie umfasst die reinen Fahrzeugkosten, nicht die Nebenkosten der Reise.
Fahrrad und E-Bike: Für betriebliche Fahrten mit dem privaten Fahrrad gibt es keine Kilometerpauschale. Wer viel per Rad unterwegs ist, ordnet das Rad besser dem Betriebsvermögen zu und schreibt es ab – bei einem betrieblich genutzten E-Bike für 3.200 € brutto ist das ein spürbarer Posten in der EÜR.
Verpflegungsmehraufwand kommt bei längeren Auswärtstätigkeiten obendrauf und ist von den Fahrtkosten unabhängig. Die Sätze und Voraussetzungen findest du im Beitrag zum Verpflegungsmehraufwand.
Fahrtkosten in der EÜR richtig eintragen
Als Kleinunternehmer ermittelst du deinen Gewinn über die Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG. Fahrtkosten erfasst du dort so:
- Fahrzeug im Privatvermögen: Die Kilometerpauschale trägst du als Betriebsausgabe unter den Reisekosten bzw. Fahrtkosten ein. Es kommen keine Einzelkosten hinzu.
- Fahrzeug im Betriebsvermögen: Alle Kfz-Kosten brutto als Betriebsausgabe, die Abschreibung separat, der private Nutzungsanteil als Entnahme auf der Einnahmenseite.
- Weg zur Betriebsstätte: Die Entfernungspauschale ist im Ergebnis begrenzt abziehbar – der übersteigende Teil der tatsächlichen Kosten für diese Fahrten ist als nicht abziehbare Betriebsausgabe wieder hinzuzurechnen.
Da du keine Umsatzsteuer ausweist, entfällt für dich die Umsatzsteuer-Voranmeldung. Eine Umsatzsteuererklärung kann dennoch angefordert werden – deine Fahrtkosten spielen dort keine Rolle, weil du weder Vorsteuer ziehst noch Umsatzsteuer auf eine private Kfz-Nutzung abführst.
Typische Fehler von Kleinunternehmern
- Netto statt brutto gebucht: Ohne Vorsteuerabzug gehört immer der Bruttobetrag in die EÜR
- 30 und 38 Cent vertauscht: Der Kundenbesuch bleibt bei 30 Cent, auch 2026
- Pauschale und Einzelkosten kombiniert: Wer 30 Cent ansetzt, darf Tankbelege nicht zusätzlich absetzen
- 1%-Regelung ungeprüft übernommen: Bei kleinem Gewinn ist sie oft die teuerste Variante
- Keine Aufzeichnung der Fahrten: Auch bei der Pauschale musst du Datum, Ziel und Anlass belegen können
- Weg zum eigenen Büro als Dienstreise deklariert: Das ist ein Weg zur Betriebsstätte, keine Auswärtstätigkeit
Häufige Fragen
Kann ich als Kleinunternehmer Fahrtkosten pauschal absetzen?
Ja. Für betriebliche Fahrten mit dem Privatwagen setzt du 30 Cent je gefahrenem Kilometer als Betriebsausgabe an. Voraussetzung ist eine nachvollziehbare Aufstellung der Fahrten mit Datum, Ziel und Anlass.
Kann ich als Kleinunternehmer ein Auto absetzen?
Ja, wenn du es dem Betriebsvermögen zuordnest. Ab mehr als 50 % betrieblicher Nutzung ist die Zuordnung sogar verpflichtend. Du schreibst dann den Bruttokaufpreis über die Nutzungsdauer ab und setzt alle laufenden Kosten brutto an.
Bekomme ich als Kleinunternehmer die Mehrwertsteuer auf Sprit zurück?
Nein. Der Vorsteuerabzug ist bei § 19 UStG ausgeschlossen. Dafür ist der volle Bruttobetrag Betriebsausgabe.
Lohnt sich der Verzicht auf die Kleinunternehmerregelung wegen des Autokaufs?
Das kann sich rechnen, wenn du ein teures Fahrzeug anschaffst und die Vorsteuer aus dem Kaufpreis ziehen willst. Der Verzicht bindet dich allerdings fünf Jahre und wirkt auf alle Umsätze – das solltest du vorher durchrechnen lassen.
Muss ich als Kleinunternehmer ein Fahrtenbuch führen?
Nur wenn das Fahrzeug im Betriebsvermögen ist und du die private Nutzung nicht nach der 1%-Regelung versteuern willst. Bei Nutzung der Kilometerpauschale reicht eine einfache Fahrtenaufstellung.
Fazit
Für Kleinunternehmer nach § 19 UStG sind Fahrtkosten einer der wirksamsten Hebel zur Gewinnminderung – gerade weil ohne Vorsteuerabzug alles brutto zählt. Entscheidend ist die richtige Weichenstellung: Bei wenigen betrieblichen Fahrten und einem älteren Fahrzeug ist die 30-Cent-Pauschale unschlagbar einfach. Bei hoher betrieblicher Nutzung lohnt sich das Betriebsvermögen mit Fahrtenbuch – die 1%-Regelung ist bei kleinen Umsätzen dagegen selten die günstigste Wahl.
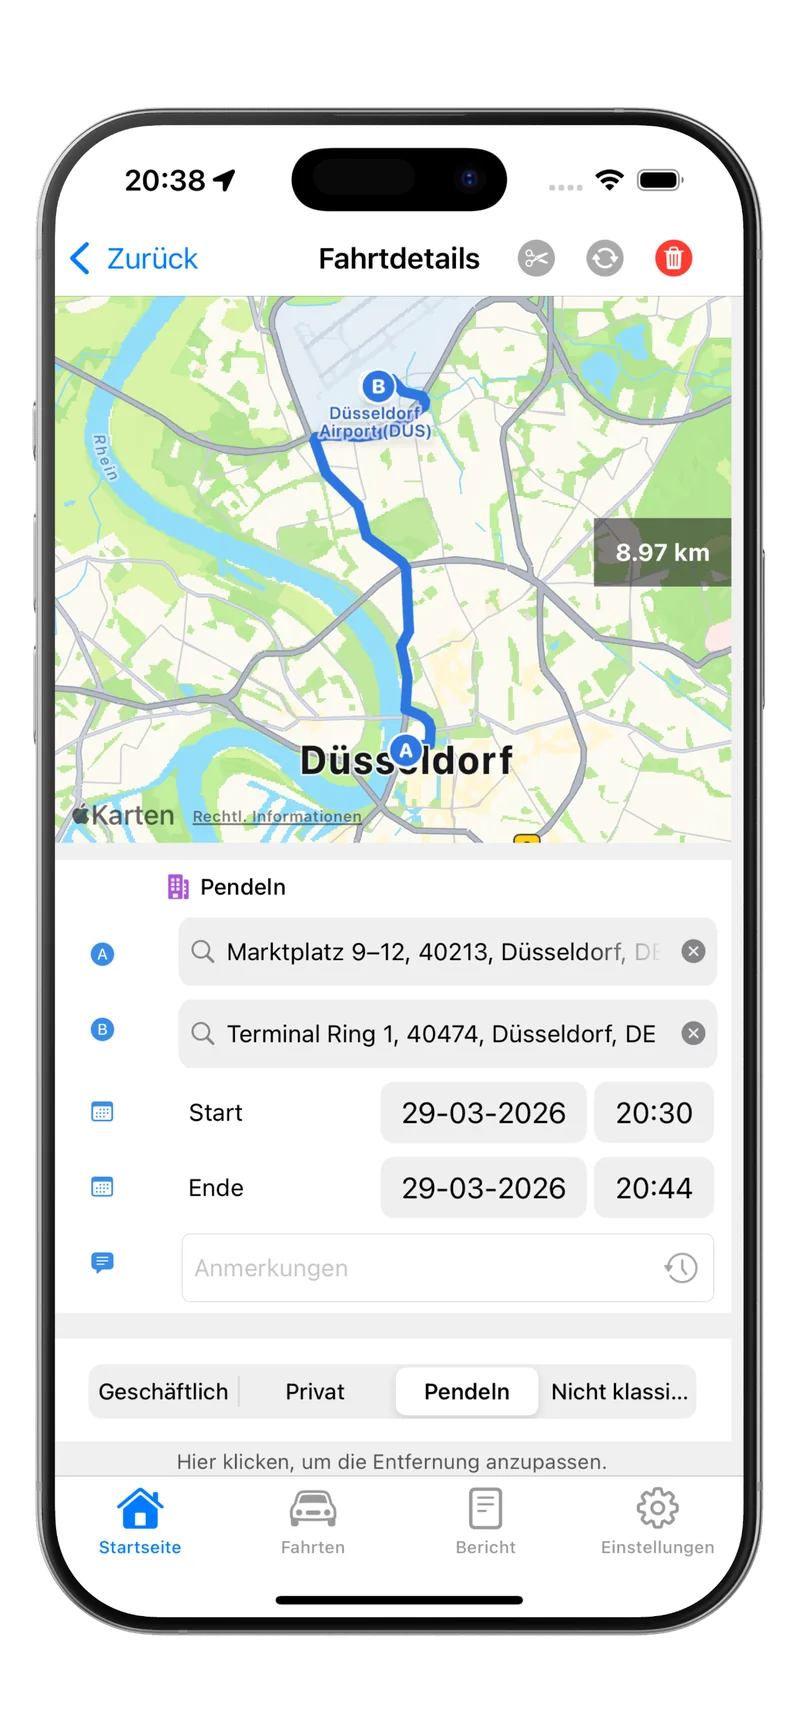
In jedem Fall steht und fällt der Abzug mit der Dokumentation. Tripbook zeichnet jede Fahrt automatisch mit Datum, Route, Kilometerstand und Anlass auf und trennt betrieblich von privat – finanzamtstauglich und ohne Zettelwirtschaft. Tripbook jetzt entdecken.