
Een afgekeurde rittenregistratie levert in de eerste plaats geen boete op, maar een naheffingsaanslag: de bijtelling die je ten onrechte niet hebt betaald, alsnog opgelegd, met belastingrente erbovenop. Een echte boete is iets anders en komt er alleen bij als de Belastingdienst vindt dat je schuld draagt. Bij grove schuld is de vergrijpboete 25% van de te weinig betaalde belasting, bij opzet 50%, en bij fraude of herhaling loopt die op tot 100%. Die percentages staan op de pagina Boete van de Belastingdienst.
In het kort
- Naheffing en boete zijn twee verschillende dingen. De naheffing is belasting die je alsnog betaalt, de boete is een straf bovenop die belasting en hangt af van verwijtbaarheid. Alleen bij opzet of grove schuld legt de Belastingdienst een vergrijpboete op.
- De vergrijpboete bedraagt 25% bij grove schuld en 50% bij opzet van de belasting die je te weinig betaalde. “De boete wordt dan 100%” als je eerder een vergrijpboete kreeg of als er sprake is van fraude (Belastingdienst, Boete).
- Over de naheffing betaal je belastingrente. Die bedraagt vanaf 1 januari 2026 5% voor alle belastingen behalve toeslagen en vennootschapsbelasting, aldus het overzicht percentages belastingrente.
- Terugkijken kan tot 5 jaar na het einde van het belastingtijdvak; bij vermogen of inkomen in het buitenland tot 12 jaar (Belastingdienst, Navorderingsaanslag).
- Waar het bij een auto van de zaak om draait: de bijtelling is in 2026 22% van de cataloguswaarde, en 18% over de eerste €30.000 plus 22% daarboven voor auto’s zonder uitstoot (Bijtelling privégebruik auto 2026).
- Trek je een Verklaring geen privégebruik auto zelf op tijd in, dan blijft het bij naheffing en rente. Doe je dat niet en stelt de Belastingdienst achteraf vast dat je over de 500 km ging, “dan krijgt u ook nog een boete” (Belastingdienst).
Naheffing of boete: wat is het verschil?
Een naheffing is geen straf, een boete wel. Dat onderscheid bepaalt hoe hoog je rekening uitvalt en of je er iets tegen kunt doen.
De naheffingsaanslag is belasting die je had moeten betalen en niet betaalde. Wordt je rittenregistratie afgekeurd, dan vervalt de onderbouwing dat je onder de 500 privékilometers bleef, en telt de bijtelling alsnog mee. De Belastingdienst zegt het bij een auto van de werkgever zo: “Omdat uw werkgever niet met terugwerkende kracht kan bijtellen, kunt u van ons een naheffingsaanslag voor de loonheffingen krijgen.” Die aanslag krijg je ook als je alles netjes hebt gemeld. Verwijtbaarheid speelt er geen rol in.
Belastingrente komt daar vrijwel altijd bovenop, omdat de Belastingdienst het geld later ontvangt dan bedoeld. Op dezelfde pagina staat: “Over het bedrag van de naheffingsaanslag moet u soms ook belastingrente betalen.”
De boete is de derde laag en de enige waar je gedrag telt. Die krijg je pas als de inspecteur vindt dat je iets te verwijten valt. Dat is precies de reden waarom zelf op tijd melden zo veel waard is: het haalt de derde laag weg.
Wanneer komt je rittenregistratie onder de loep?
Meestal niet door een willekeurige steekproef, maar doordat er een signaal ontstaat. De Belastingdienst beschrijft in het openbare algoritmeregister een selectieregel voor het toezicht op de Verklaring geen privégebruik auto. Die regel signaleert onder meer dat er binnen één kalenderjaar zowel een periode mét als een periode zónder bijtelling is, wat fiscaal niet logisch te verklaren valt. Komt daar een signaal uit, dan neemt een medewerker contact op met de werkgever en volgt een handmatige beoordeling.
Daarnaast levert de rest van je administratie aanknopingspunten. Vier situaties waarin de vraag naar je kilometers vanzelf opkomt:
- Je hebt een Verklaring geen privégebruik auto en claimt daarmee dat je onder de 500 privékilometers blijft.
- Je voert als zzp’er zakelijke kilometers met je privéauto op tegen €0,25 per kilometer in 2026, in 2025 nog €0,23 (Zakelijk gebruik privévervoermiddel 2026). Hoe die aftrek werkt, staat in ons artikel over de kilometervergoeding volgens de Belastingdienst.
- Je werkgever keert een hoge onbelaste reiskostenvergoeding uit.
- Er loopt al een andere controle, bijvoorbeeld op de btw of de loonheffingen, en de auto komt daar langs.
Hoe hoog is de boete op een afgekeurde rittenregistratie?
De Belastingdienst kent twee soorten boetes, en alleen de tweede speelt bij een rittenregistratie een rol van betekenis.
Vergrijpboete: 25%, 50% of 100%
De vergrijpboete is de boete voor opzet en grove schuld. De Belastingdienst schrijft: “Bij opzet bedraagt de boete 50% van de belasting die u opzettelijk hebt verzwegen. Bij grove schuld is dat 25%.” En bij herhaling of fraude: “De boete wordt dan 100%.”
| Verwijtbaarheid | Vergrijpboete | Voorbeeld bij een rittenregistratie |
|---|---|---|
| Grove schuld | 25% van de te weinig betaalde belasting | Je hield de registratie slordig bij en vulde hem achteraf uit je hoofd in |
| Opzet | 50% van de te weinig betaalde belasting | Je wist dat je ver over de 500 km zat en liet de verklaring bewust staan |
| Herhaling of fraude | 100% | Je kreeg eerder een vergrijpboete, of de registratie is vervalst |
Bron: Belastingdienst, Boete. De voorbeelden in de rechterkolom zijn onze illustratie van wat grove schuld en opzet in de praktijk betekenen; de inspecteur beoordeelt dat per geval. Twee nuances staan op diezelfde pagina: “De boete valt lager uit als sprake is van verzachtende omstandigheden”, en “U kunt een vergrijpboete voorkomen door uw aangifte tijdig te verbeteren.”
Verzuimboete: vaste bedragen, andere aanleiding
De verzuimboete is de administratieve boete: te laat aangifte doen, te laat betalen. Die hangt niet aan de inhoud van je rittenregistratie maar aan de formaliteiten eromheen. De Belastingdienst noemt onder meer €469 als je niet of niet op tijd aangifte inkomstenbelasting doet, oplopend tot €6.709 als je vaker verzuimt, en bij te laat betalen 5% van het openstaande bedrag met een minimum van €50 en een maximum van €6.709.
Voor de bestelauto bestaat er wél een verzuimboete die direct met de auto te maken heeft. Dien je een Verklaring uitsluitend zakelijk gebruik bestelauto in en rijd je toch privé zonder dat te melden, dan schend je de meldingsplicht en volgt daarvoor een boete, náást de correctie voor privégebruik. Hoe die regeling precies werkt, lees je in ons artikel over de Verklaring uitsluitend zakelijk gebruik bestelauto.

Hoeveel kost een afgekeurde rittenregistratie?
Dat hangt af van de cataloguswaarde, je belastingtarief en het aantal jaren. Reken het door in drie stappen.
Stap 1: de bijtelling. Voor 2026 geldt volgens de Belastingdienst 22% van de cataloguswaarde, of 18% over de eerste €30.000 en 22% over het meerdere bij een auto zonder uitstoot. Een auto van €40.000 levert dus €8.800 aan bijtelling op, een elektrische auto van €40.000 komt op €5.400 plus €2.200 is €7.600.
Let op: dat is het bedrag dat bij je inkomen wordt opgeteld, niet het bedrag dat je betaalt.
Stap 2: de belasting daarover. De box 1-tarieven voor 2026 zijn 35,75% tot €38.883, 37,56% tot €78.426 en 49,50% daarboven, voor wie de AOW-leeftijd nog niet heeft bereikt. Over €8.800 bijtelling betaal je in de tweede schijf dus ongeveer €3.305, in de derde schijf €4.356. Dat is de naheffing over één jaar.
Stap 3: rente en eventuele boete. De belastingrente is vanaf 1 januari 2026 5% voor alle belastingen behalve toeslagen en vennootschapsbelasting. Volgt er een vergrijpboete, dan komt daar 25%, 50% of 100% van die te weinig betaalde belasting bij. Bij €4.356 naheffing en grove schuld praat je dus over ruim €1.089 boete, bij opzet over €2.178.
Loopt de controle over drie jaar, dan telt dat bedrag drie keer. Daar zit het echte risico, niet in één misgelopen jaar. Hoe je de bijtelling voor je eigen auto uitrekent, staat in bijtelling berekenen in 2026; voor elektrische auto’s is er bijtelling elektrische auto 2026 berekenen.
Hoe ver kan de Belastingdienst terugkijken?
Tot 5 jaar na het einde van het belastingtijdvak. De Belastingdienst schrijft op de pagina over de navorderingsaanslag: “U kunt een navorderingsaanslag krijgen binnen 5 jaar na het einde van het belastingtijdvak (meestal het kalenderjaar).” Gaat het om vermogen of inkomen in het buitenland, dan wordt die termijn 12 jaar.
Die verlengde termijn van 12 jaar hangt dus aan de buitenlandcomponent, niet aan fraude. Dat verschil wordt vaak door elkaar gehaald. Kreeg je uitstel voor je aangifte, dan wordt die uitstelperiode bij de termijn opgeteld.
Je bewaarplicht loopt langer dan de naheffingstermijn: basisgegevens bewaar je 7 jaar. Dat is geen toeval maar praktisch handig, want je hebt je stukken dan nog als er een vraag komt. Meer daarover in rittenregistratie bewaarplicht.
Waar gaat een rittenregistratie in de praktijk stuk?
Bijna nooit op één grote fout, bijna altijd op een patroon dat bij een controle opvalt.
Gaten in de kilometerstand
De eindstand van de ene rit moet de beginstand van de volgende zijn. Constateert de inspecteur een verschil tussen je registratie en een werkelijke stand uit een APK-rapport of onderhoudsfactuur, dan zijn die ontbrekende kilometers niet verantwoord en tellen ze niet in je voordeel mee.
Alleen “zakelijk” invullen
De lijst met verplichte gegevens vraagt per rit om het vertrek- en aankomstadres en om het karakter van de rit. Een regel met alleen “klantbezoek” en geen adres laat zich niet naast je agenda of je facturen leggen, en daarmee is de registratie niet controleerbaar.
Privé-omrijkilometers niet apart noteren
Rijd je onderweg naar een klant om voor een privéboodschap, dan zijn die extra kilometers privé. De Belastingdienst noemt “privé-omrijkilometers” expliciet als verplicht veld. Vergeet je ze, dan verschuift stilletjes je hele verhouding zakelijk-privé.
Achteraf reconstrueren
Een registratie die je aan het eind van de maand uit je hoofd invult, bevat afgeronde standen en vage adressen. Dat valt op zodra iemand er een agenda naast legt. Het is ook precies het gedrag dat de weg opent naar grove schuld in plaats van een simpele correctie.

Hoe voorkom je een boete?
Door het verwijt weg te nemen. Vier dingen doen het meeste werk.
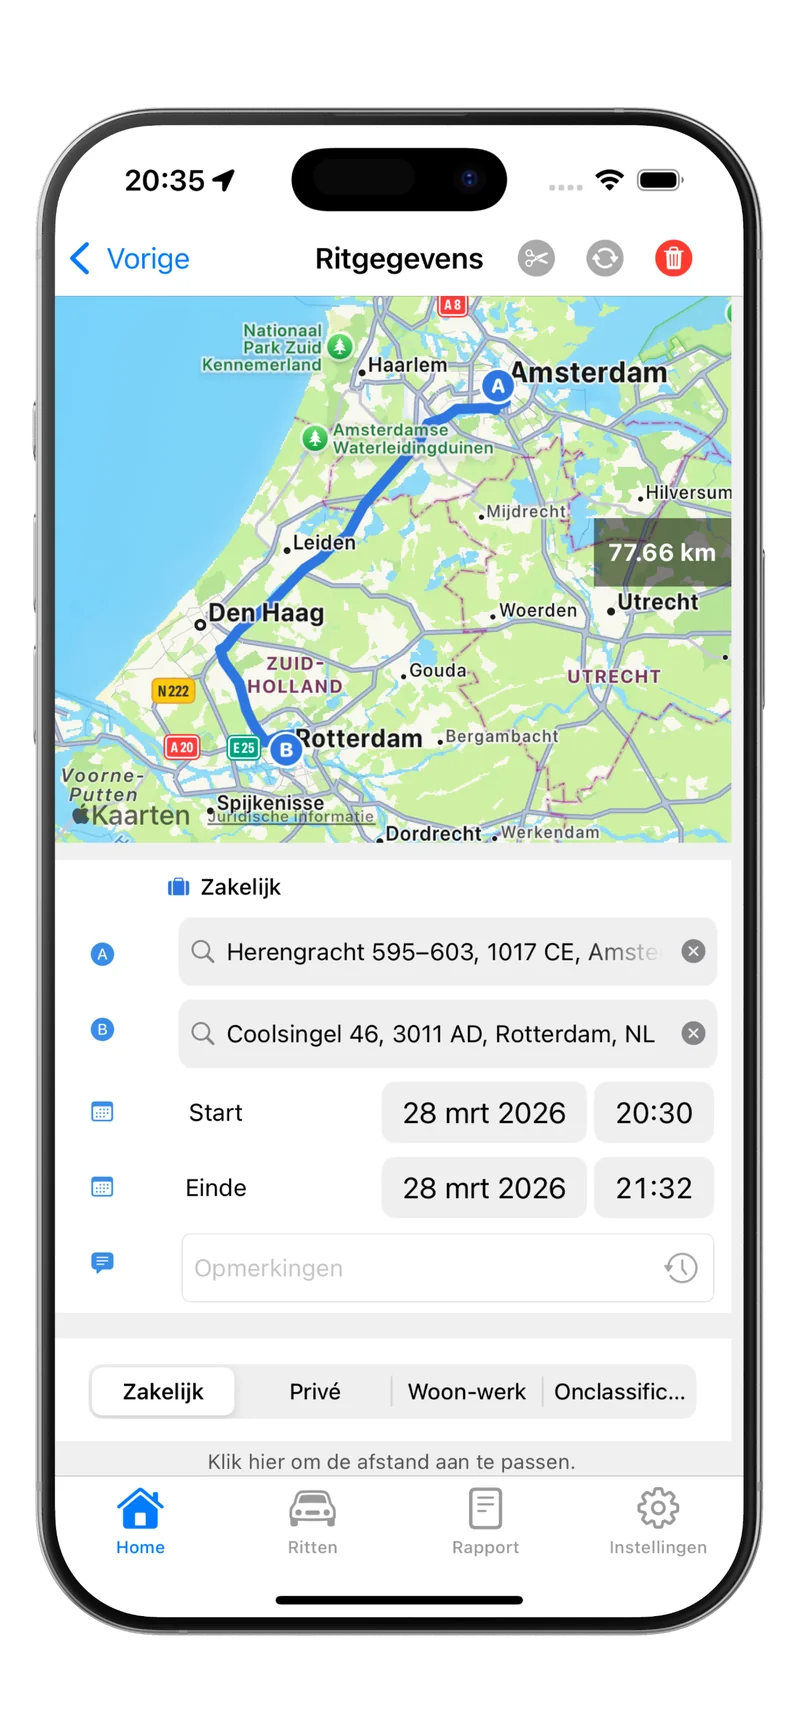
Registreer tijdens de rit, niet erna. Een registratie die realtime ontstaat, klopt vanzelf op kilometerstanden en adressen. Automatische registratie via GPS haalt dat probleem grotendeels weg; hoe dat werkt lees je in automatische rittenregistratie.
Trek je verklaring zelf in zodra je de grens ziet naderen. Dit is het scherpste onderscheid dat de Belastingdienst zelf maakt: trek je zelf in, dan naheffing en rente. Trek je niet in en wordt het achteraf vastgesteld, “dan krijgt u ook nog een boete”. Zet daarom een signaal op 400 kilometer, niet op 500.
Noteer adres en doel, niet alleen “zakelijk”. Klantnaam, adres, type afspraak. Dat maakt een rit herleidbaar naar een factuur of agendapunt.
Bewaar het ondersteunend bewijs 7 jaar. Tankbonnen, onderhoudsfacturen, agenda-exports en leasecontracten. Basisgegevens bewaar je volgens de Belastingdienst 7 jaar.
Wil je zien hoe een goedgekeurde registratie eruitziet, gebruik dan ons rittenregistratie voorbeeld met Excel-template. Alle eisen op een rij staan in ons artikel over de eisen van de Belastingdienst aan de rittenregistratie.
Wat doe je als er een controle komt?
Een aankondiging is nog geen aanslag. Werk de volgende punten af.
- Verzamel je dossier. Rittenregistratie, onderhoudshistorie met kilometerstanden, agenda-overzicht, facturen die zakelijke ritten bevestigen.
- Controleer eerst zelf op gaten. Vind je een ontbrekende periode, vul die dan onderbouwd aan in plaats van te wachten tot de inspecteur hem vindt. Tijdig verbeteren kan een vergrijpboete voorkomen.
- Schakel een belastingadviseur in zodra er een naheffing of boete in beeld komt. De hoogte van een vergrijpboete is een beoordeling, en beoordelingen zijn bespreekbaar.
- Werk mee en beantwoord vragen feitelijk. Speculeren over ritten die je niet meer weet, helpt niet.
- Controleer de aanslag en maak zo nodig bezwaar. Je kunt bezwaar maken tegen zowel de naheffing als de boete, en de boete kan lager uitvallen bij verzachtende omstandigheden.
Veelgestelde vragen
Is een afgekeurde rittenregistratie automatisch een boete? Nee. Standaard volgt een naheffingsaanslag met belastingrente. Een vergrijpboete komt daar alleen bij als de Belastingdienst opzet of grove schuld aanneemt.
Hoeveel bedraagt de vergrijpboete? 25% van de te weinig betaalde belasting bij grove schuld en 50% bij opzet. Bij een eerdere vergrijpboete of bij fraude wordt de boete 100%.
Hoeveel belastingrente betaal ik over de naheffing? Vanaf 1 januari 2026 is de belastingrente 5% voor alle belastingen behalve toeslagen en vennootschapsbelasting.
Hoe ver kan de Belastingdienst terugkijken? Tot 5 jaar na het einde van het belastingtijdvak. Bij vermogen of inkomen in het buitenland is dat 12 jaar. Eventueel verleend uitstel voor de aangifte komt daar nog bij.
Kan ik een boete voorkomen door zelf te melden? Ja, dat is de beste route. Trek je de Verklaring geen privégebruik auto zelf in vóórdat de Belastingdienst het constateert, dan blijft het bij naheffing en rente. Ook geldt in het algemeen dat je een vergrijpboete kunt voorkomen door je aangifte tijdig te verbeteren.
Krijgt mijn werkgever de naheffing of ik? Bij een Verklaring geen privégebruik auto ligt de verantwoordelijkheid bij de werknemer, zolang de werkgever een geldige verklaring in de administratie heeft. De naheffing en de boete komen dan bij jou terecht.
Kan ik bezwaar maken tegen de boete? Ja. Je kunt bezwaar maken tegen de naheffingsaanslag en tegen de boetebeschikking. De Belastingdienst geeft zelf aan dat de boete lager uitvalt bij verzachtende omstandigheden.
Tot slot
De grootste kostenpost bij een afgekeurde rittenregistratie is zelden de boete: het is de naheffing van de bijtelling over meerdere jaren, met rente. De boete is de opslag die je kunt vermijden door op tijd zelf te melden en door een registratie bij te houden die tijdens de rit ontstaat in plaats van erna.
Met een gratis rittenregistratie app wordt elke rit automatisch vastgelegd met datum, adressen, route en kilometerstand, zodat er geen gaten ontstaan die je achteraf moet uitleggen.
Bronnen
Alle regels, bedragen en percentages in dit artikel zijn op 30 augustus 2026 gecontroleerd bij de Belastingdienst.
- Belastingdienst, Boete (verzuimboete en vergrijpboete, 25%, 50% en 100%, verzachtende omstandigheden)
- Belastingdienst, Navorderingsaanslag algemeen (5 jaar, 12 jaar bij buitenlands vermogen)
- Belastingdienst, Overzicht percentages belastingrente (5% vanaf 1-1-2026)
- Belastingdienst, U gaat met een (bestel)auto van uw werkgever naar uw werk (naheffingsaanslag, belastingrente, boete bij niet zelf intrekken)
- Belastingdienst, Bijtelling privégebruik auto 2026 (22%, 18% tot €30.000)
- Belastingdienst, Box 1: uitleg en tarieven (schijven 2026)
- Belastingdienst, Rittenregistratie (verplichte gegevens per rit)
- Belastingdienst, Bestelauto niet privé gebruiken (boete bij schending van de meldingsplicht)
- Belastingdienst, Hoelang moet u gegevens bewaren? (bewaarplicht 7 jaar)