
De onbelaste kilometervergoeding is in 2026 €0,25 per kilometer. Dat bedrag is verhoogd van €0,23 en werkt terug tot en met 1 januari 2026, zo meldt de Belastingdienst. Het is een fiscaal plafond, geen recht: je werkgever mág tot dit bedrag onbelast vergoeden, maar hoeft dat niet.
Datzelfde bedrag van €0,25 duikt in twee heel verschillende regelingen op, en die worden vaak door elkaar gehaald. Ben je werknemer, dan gaat het om een onbelaste vergoeding die je werkgever uitbetaalt onder een gerichte vrijstelling in de werkkostenregeling. Ben je ondernemer met een privéauto, dan gaat het om een bedrag dat je zelf aftrekt van je winst. Hieronder staan beide gevallen apart uitgewerkt.
In het kort
- De onbelaste kilometervergoeding is in 2026 €0,25 per kilometer, verhoogd van €0,23 met terugwerkende kracht vanaf 1 januari 2026 (Belastingdienst, Verhoging onbelaste kilometervergoeding).
- Voor werknemers is €0,25 een maximum, geen recht. Rijksoverheid formuleert het als: je werkgever “kan maximaal € 0,25 kilometervergoeding geven” (Rijksoverheid). Wat je krijgt, staat in je cao of arbeidsovereenkomst.
- De vergoeding valt onder een gerichte vrijstelling in de werkkostenregeling. Die gaat niet ten koste van de vrije ruimte, die in 2026 2,00% van de fiscale loonsom tot €400.000 bedraagt en 1,18% daarboven (Belastingdienst, Wat is de werkkostenregeling?).
- Vergoedt je werkgever meer dan €0,25 per kilometer, dan is het meerdere loon. Kiest de werkgever ervoor het in de vrije ruimte te stoppen en die raakt vol, dan betaalt de werkgever 80% eindheffing (Belastingdienst).
- Ben je ondernemer en rijd je zakelijk met een privévervoermiddel, dan trek je €0,25 per kilometer af van je winst. Brandstof, verzekering, tol en parkeren zitten daar al in en trek je niet apart af (Belastingdienst, Gebruik privévervoermiddel).
- Het tarief geldt voor elk vervoermiddel: auto, motor, scooter, fiets of te voet. Ook bij carpoolen en openbaar vervoer mag je werkgever tot €0,25 per kilometer onbelast vergoeden (Rijksoverheid).
- Onderbouwen doe je met een rittenregistratie. Die hoort bij je basisgegevens en bewaar je 7 jaar.
Wat is de kilometervergoeding volgens de Belastingdienst?
De kilometervergoeding is een vast bedrag per gereden zakelijke kilometer dat de fiscus onbelast laat, ongeacht wat je auto in werkelijkheid kost. In 2026 is dat €0,25 per kilometer. Van 2024 tot en met 2025 was het €0,23; die verhoging naar €0,25 werd in de loop van 2026 doorgevoerd en werkt terug tot 1 januari 2026.
Het bedrag is voor alle vervoermiddelen gelijk. Of je nu met een dieselbus, een scooter of een e-bike naar een klant rijdt: het onbelaste maximum blijft €0,25 per kilometer. Ook lopend afgelegde kilometers vallen eronder.
Waar het bedrag terechtkomt, verschilt wel per situatie. Dat onderscheid is de kern van dit artikel.

Werkgever of ondernemer: twee regelingen met hetzelfde bedrag
Er zijn twee volstrekt gescheiden routes, en welke voor jou geldt hangt af van of je loon ontvangt of winst maakt.
| Werknemer (of dga in loondienst van de eigen bv) | Ondernemer voor de inkomstenbelasting | |
|---|---|---|
| Wat gebeurt er met €0,25/km? | Je werkgever betaalt het onbelast uit naast je loon | Je trekt het af van je winst in je aangifte |
| Fiscale basis | Gerichte vrijstelling in de werkkostenregeling | Aftrekpost bij zakelijk gebruik privévervoermiddel |
| Is het een recht? | Nee, een maximum. Je cao of contract bepaalt het bedrag | Ja, je mag het aftrekken als je de kilometers kunt onderbouwen |
| Telt woon-werkverkeer mee? | Ja, woon-werkverkeer valt onder de vrijstelling | Ja, woon-werkverkeer is voor de inkomstenbelasting zakelijk |
| Wat als je meer krijgt of aftrekt? | Het meerdere is loon, of gaat via de vrije ruimte | Meer dan €0,25 per kilometer aftrekken mag niet |
Val je in beide categorieën, bijvoorbeeld als zzp’er met een parttime dienstverband, dan houd je de kilometers gescheiden per rol. Wat je bij een opdrachtgever declareert is omzet, en wat je werkgever uitkeert is een onbelaste vergoeding.
Werknemer: onbelast tot €0,25 per kilometer, als je werkgever meebetaalt
Als werknemer krijg je de vergoeding van je werkgever, en die is niet verplicht het volledige bedrag uit te keren. De Belastingdienst zegt alleen dat je werkgever een belasting- en premievrije kilometervergoeding kan betalen aan een werknemer die met de eigen auto zakelijke ritten maakt (Belastingdienst). Rijksoverheid noemt het een bedrag dat je werkgever maximaal kan geven. Nergens staat een verplichting.
De praktische consequentie: de verhoging van €0,23 naar €0,25 betekent niet automatisch dat jouw vergoeding meestijgt. Staat in je cao of arbeidsovereenkomst een vast bedrag van €0,23, dan blijft dat gelden tot dat wordt aangepast. Vraag je werkgever ernaar; die mag de verhoging van €0,02 per kilometer met terugwerkende kracht alsnog onbelast uitkeren.
De vergoeding is bedoeld voor twee soorten ritten:
- Woon-werkverkeer, de dagelijkse reis van huis naar je vaste werkplek en terug
- Zakelijke ritten, zoals bezoeken aan klanten, leveranciers of andere werklocaties
In sectoren met veel korte ritten op een dag telt dat snel op. Werk je in de zorg, lees dan hoe de kilometervergoeding in de thuiszorg uitpakt: daar rijd je tussen cliënten door en is de vraag welke ritten meetellen net iets ingewikkelder. Werkgevers vinden de administratieve kant terug in kilometervergoeding werkgever: regels 2026.
Gerichte vrijstelling: het kost geen vrije ruimte
De kilometervergoeding gaat niet ten koste van de vrije ruimte in de werkkostenregeling. Dat is een hardnekkig misverstand. De Belastingdienst schrijft het onomwonden: “Gerichte vrijstellingen zijn ook onbelast, maar gaan niet ten koste van de vrije ruimte” (Wat is de werkkostenregeling (WKR)?).
Bij een gerichte vrijstelling hoeft je werkgever de vergoeding niet aan te wijzen als eindheffingsloon. Het bedrag gaat volledig onbelast naar de werknemer. Naast reiskosten vallen ook vergoedingen voor cursussen, verblijfskosten, verhuiskosten en noodzakelijke apparatuur onder de gerichte vrijstellingen.
De vrije ruimte zelf bedraagt in 2026:
- 2,00% over de eerste €400.000 van de fiscale loonsom
- 1,18% over het bedrag daarboven
Die ruimte blijft dus volledig beschikbaar voor kerstpakketten, personeelsuitjes en andere vergoedingen, zolang je binnen de €0,25 per kilometer blijft.

Wat als je werkgever meer dan €0,25 per kilometer betaalt?
Het deel boven €0,25 per kilometer is bovenmatig en telt als loon, tenzij de werkgever het in de vrije ruimte onderbrengt. Werkgevers mogen meer betalen, maar het fiscale voordeel houdt bij €0,25 op.
Optie 1: het bovenmatige deel belasten als loon. De werkgever houdt loonheffingen in over het meerdere. Wat dat kost, hangt af van je inkomen. De box 1-tarieven voor 2026 zijn 35,75% tot €38.883, 37,56% tot €78.426 en 49,50% daarboven, voor wie de AOW-leeftijd nog niet heeft bereikt.
Optie 2: het bovenmatige deel in de vrije ruimte. De werkgever wijst het meerdere aan als eindheffingsloon. Zolang de vrije ruimte niet vol is, blijft het onbelast voor jou. Wordt de grens overschreden, dan betaalt de werkgever 80% eindheffing over het meerdere.
Je werkgever vergoedt €0,30 per kilometer en je rijdt 6.000 zakelijke kilometers per jaar. Van die €0,30 is €0,25 gericht vrijgesteld, dus €1.500 komt onbelast binnen. Over de resterende €0,05 per kilometer, samen €300, houdt de werkgever loonheffing in, tenzij hij dat bedrag in de vrije ruimte onderbrengt. Zit je in de tweede schijf, dan hou je van die €300 netto ongeveer €187 over.
De 128-dagenregeling voor een vaste maandvergoeding
Veel werkgevers betalen een vast maandbedrag in plaats van per rit af te rekenen, en dat mag als je genoeg dagen naar dezelfde werkplek reist. De kennisgroep van de Belastingdienst formuleert het zo: reist een werknemer op ten minste 128 dagen per kalenderjaar naar een vaste werkplek, dan mag de vergoeding worden berekend alsof hij op ten hoogste 214 dagen per kalenderjaar naar die vaste werkplek reist.
De rekensom voor een vaste maandvergoeding wordt dan:
enkele reisafstand × 2 × €0,25 × 214 / 12 = maandbedrag
Bij 20 kilometer enkele reis komt dat neer op 20 × 2 × €0,25 × 214 / 12 = €178,33 per maand onbelast.
Reis je structureel minder dagen per week naar kantoor, dan gaan beide aantallen naar rato omlaag. Bij drie dagen per week wordt de drempel 128 × 3/5 = 76,8 dagen en rekent de werkgever met 214 × 3/5 = 128,4 dagen. Hybride werken vraagt dus om een vergoeding die het werkelijke patroon volgt, niet om een bedrag dat sinds 2019 hetzelfde is gebleven.
Ondernemer: €0,25 per kilometer aftrekken van je winst
Rijd je als ondernemer zakelijke kilometers met een privévervoermiddel, dan trek je €0,25 per kilometer af van je winst. De Belastingdienst schrijft: “Dan mag u in 2026 voor de zakelijke ritten € 0,25 per kilometer van uw winst aftrekken. In 2025 was dit € 0,23” (Zakelijk gebruik privévervoermiddel 2026).
Drie punten die hier vaak misgaan:
- Woon-werkverkeer telt mee. Voor de inkomstenbelasting valt woon-werkverkeer onder de zakelijke kilometers (Belastingdienst, Gebruik privévervoermiddel). Voor de btw ligt dat anders; die kant staat uitgewerkt in ons artikel over woon-werkverkeer.
- De €0,25 is all-in. Brandstof, verzekering, onderhoud, tol en parkeren zitten in het forfait en trek je niet apart nog eens af.
- Het geldt alleen bij een privéauto. Staat de auto op de balans van je onderneming, dan tellen de werkelijke autokosten en krijg je te maken met een bijtelling voor privégebruik. De afweging staat in auto van de zaak of privé.
Bij 8.000 zakelijke kilometers gaat het om €2.000 aan aftrekbare kosten, bij 15.000 kilometer om €3.750. Hoe je dat als zelfstandige het slimst inricht, lees je in kilometervergoeding voor zzp’ers.
Auto van de zaak: geen kilometervergoeding, maar bijtelling
Krijg je een auto van de zaak, dan speelt de kilometervergoeding voor die auto geen rol; daar draait alles om bijtelling. Je rijdt immers niet op eigen kosten. De bijtelling is in 2026 22% van de cataloguswaarde, en bij een auto zonder uitstoot 18% over de eerste €30.000 met 22% over het meerdere (Bijtelling privégebruik auto 2026).
Blijf je op jaarbasis onder de 500 privékilometers en kun je dat aantonen, dan vervalt de bijtelling. Woon-werkverkeer telt daarbij niet als privé: “Kilometers voor woon-werkverkeer zijn zakelijke kilometers”, aldus de Belastingdienst. Als werknemer vraag je daarvoor een Verklaring geen privégebruik auto aan. Narekenen wat de bijtelling je kost, kan met bijtelling berekenen in 2026.
Openbaar vervoer, fiets en carpoolen
Ook buiten de auto om geldt hetzelfde plafond van €0,25 per kilometer. Bij openbaar vervoer mag je werkgever kiezen: de werkelijke kosten van het abonnement of de losse kaartjes vergoeden, of het aantal gemaakte kilometers tot maximaal €0,25 per kilometer (Rijksoverheid). Bij duur ov is de eerste optie meestal gunstiger, omdat die volledig onbelast is.
Bij carpoolen hangt het ervan af wie het organiseert. Regelt je werkgever de carpool, dan krijgt de bestuurder €0,25 per kilometer inclusief de omrijkilometers. Regelen collega’s het onderling, dan mag iedere inzittende €0,25 per kilometer krijgen, maar de omrijkilometers vallen dan buiten de onbelaste vergoeding.
Voor de fiets, e-bike, scooter en motor geldt gewoon €0,25 per kilometer. Er bestaat geen apart fietstarief.
Thuiswerkvergoeding of reiskostenvergoeding: niet allebei op dezelfde dag
Per dag kiest je werkgever tussen de reiskostenvergoeding en de thuiswerkvergoeding; het combineren van beide gerichte vrijstellingen op één dag is nu niet toegestaan. Het kabinet noemt “het toestaan van een thuiswerk- en reiskostenvergoeding op dezelfde dag” expliciet als een van de mogelijke vereenvoudigingen van de werkkostenregeling waarover het nog moet besluiten (Rijksoverheid, 12 juni 2026). Tot dat besluit valt, geldt de bestaande scheiding.
De onbelaste thuiswerkvergoeding bedraagt in 2026 €2,45 per thuiswerkdag, volgens de cijferbijlage bij de Nieuwsbrief Loonheffingen 2026 van de Belastingdienst. Het is bedoeld voor extra kosten van thuiswerken zoals energie, koffie en slijtage van meubilair.
In de praktijk leggen werkgevers per dag vast of iemand op kantoor werkte of thuis. Werkt je werkgever met vaste vergoedingen, dan mag dat op basis van een gemiddeld patroon, mits dat patroon klopt met de werkelijkheid.
Kilometeradministratie: wat je moet kunnen laten zien
Bij een controle vraagt de Belastingdienst om onderbouwing per rit, niet om een jaartotaal. Voor de rittenregistratie vraagt de fiscus per auto het merk, type, kenteken en de periode waarin je de auto gebruikte, en per rit:
- Datum van de rit
- Begin- en eindstand van de kilometerteller
- Vertrek- en aankomstadres
- De gereden route, als je afweek van de meest gebruikelijke route
- Zakelijk of privé, met bij gemengde ritten de privé-omrijkilometers apart
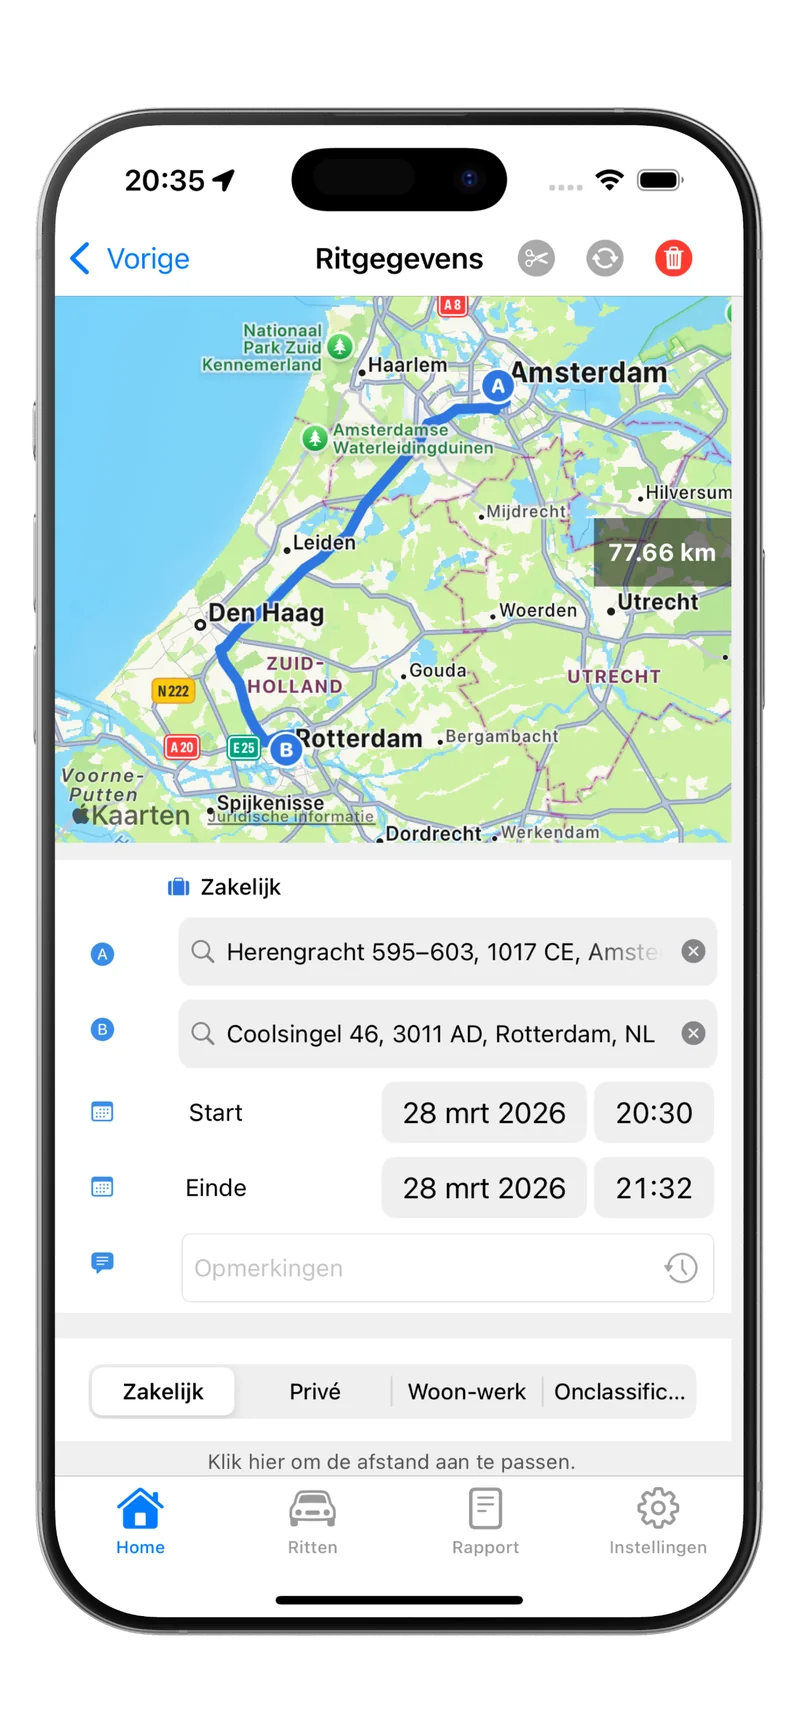
Die eisen gelden strikt genomen voor het bewijs rond een auto van de zaak. Declareer je als werknemer kilometers of trek je ze als ondernemer af, dan hoef je niet elke privérit vast te leggen, maar moet je je zakelijke kilometers wel aannemelijk kunnen maken. Hoe je dat opzet, staat in ons artikel over de rittenregistratie; wil je het automatisch laten vastleggen, lees dan over automatische rittenregistratie via GPS.
Bewaren doe je 7 jaar. Je registratie hoort bij de basisgegevens van je administratie en valt daarmee onder de wettelijke bewaartermijn van 7 jaar. De details staan in rittenregistratie bewaarplicht.
Samenvatting: kilometervergoeding Belastingdienst 2026
| Onderdeel | Regeling 2026 | Bron |
|---|---|---|
| Onbelast tarief | €0,25 per kilometer (2024 en 2025: €0,23) | Belastingdienst |
| Ingangsdatum verhoging | Terugwerkende kracht vanaf 1 januari 2026 | Belastingdienst |
| Karakter | Maximum voor de werkgever, geen recht voor de werknemer | Rijksoverheid |
| Type vrijstelling | Gerichte vrijstelling, niet uit de vrije ruimte | Belastingdienst |
| Vrije ruimte WKR | 2,00% tot €400.000, daarna 1,18% | Belastingdienst |
| Eindheffing bij overschrijding | 80% voor rekening van de werkgever | Belastingdienst |
| Thuiswerkvergoeding | €2,45 per thuiswerkdag | Nieuwsbrief Loonheffingen 2026 |
| 128-dagenregel | Vanaf 128 reisdagen rekenen met maximaal 214 dagen | Kennisgroepen Belastingdienst |
| Aftrek ondernemer | €0,25 per zakelijke kilometer van de winst | Belastingdienst |
| Bewaarplicht | 7 jaar | Belastingdienst |
Veelgestelde vragen over de kilometervergoeding
Hoeveel is de kilometervergoeding in 2026?
€0,25 per kilometer onbelast. Dat maximum is verhoogd van €0,23 en werkt terug tot en met 1 januari 2026. Het geldt voor alle vervoermiddelen: auto, motor, scooter, fiets en te voet.
Is mijn werkgever verplicht €0,25 per kilometer te betalen?
Nee. €0,25 is het maximum dat onbelast mag worden vergoed, geen recht op vergoeding. Wat je krijgt, staat in je cao of arbeidsovereenkomst. Betaalt je werkgever €0,19 per kilometer, dan is dat fiscaal prima en heb je geen aanspraak op het verschil.
Krijg ik de verhoging van €0,23 naar €0,25 met terugwerkende kracht?
Alleen als je werkgever daarvoor kiest. De maatregel werkt fiscaal terug tot 1 januari 2026, waardoor de werkgever de €0,02 per kilometer over eerdere maanden alsnog onbelast mag nabetalen. Verplicht is dat niet; vraag ernaar bij je werkgever of salarisadministratie.
Gaat de kilometervergoeding ten koste van de vrije ruimte in de WKR?
Nee. De vergoeding tot €0,25 per kilometer is een gerichte vrijstelling en raakt de vrije ruimte niet. Die vrije ruimte, 2,00% tot €400.000 loonsom en 1,18% daarboven, blijft beschikbaar voor andere vergoedingen.
Wat gebeurt er als mijn werkgever meer dan €0,25 per kilometer vergoedt?
Het bovenmatige deel is loon. De werkgever houdt er loonheffing over in, of wijst het aan als eindheffingsloon in de vrije ruimte. Raakt die vrije ruimte vol, dan betaalt de werkgever 80% eindheffing over het meerdere.
Mag ik als zzp’er kilometervergoeding aftrekken?
Ja, als je met een privévervoermiddel zakelijke kilometers rijdt trek je €0,25 per kilometer af van je winst. Woon-werkverkeer telt daarbij mee als zakelijk. Brandstof, verzekering, tol en parkeren zitten in dat bedrag en trek je niet apart af.
Telt woon-werkverkeer mee voor de kilometervergoeding?
Ja. Zowel de onbelaste vergoeding van je werkgever als de aftrek voor ondernemers geldt voor woon-werkverkeer. Bij een auto van de zaak telt woon-werkverkeer bovendien niet als privégebruik voor de 500 km-grens.
Leg elke kilometer vast
De regels zijn niet ingewikkeld, maar de onderbouwing is het zwakke punt. Een vergoeding of aftrek die je niet kunt staven, houdt bij een controle geen stand. Registreer daarom per rit de datum, de adressen, de afstand en het karakter van de rit, en doe dat direct na afloop in plaats van aan het eind van het kwartaal.
Download Tripbook en laat je ritten automatisch vastleggen via GPS, zodat je overzicht altijd klopt met je declaratie of aangifte.
Bronnen
Alle bedragen, percentages en regels in dit artikel zijn op 30 augustus 2026 gecontroleerd bij de Belastingdienst en de Rijksoverheid.
- Belastingdienst, Verhoging onbelaste kilometervergoeding: hoe verwerkt u dit in de loonaangifte? (€0,23 naar €0,25, terugwerkende kracht vanaf 1 januari 2026)
- Rijksoverheid, Wat is de maximale kilometervergoeding die ik van mijn werkgever kan ontvangen? (maximum, openbaar vervoer, carpoolen)
- Belastingdienst, Wat is de werkkostenregeling (WKR)? (gerichte vrijstelling, vrije ruimte 2,00% en 1,18%, 80% eindheffing)
- Belastingdienst, Uw werknemer gebruikt eigen auto voor uw onderneming
- Belastingdienst, Gebruik privévervoermiddel (€0,25 aftrek, woon-werkverkeer zakelijk, forfait is all-in)
- Belastingdienst, Zakelijk gebruik privévervoermiddel 2026 (€0,25 in 2026, €0,23 in 2025)
- Kennisgroepen Belastingdienst, KG:204:2022:22 Toepassing vaste reiskostenvergoeding vanaf 2022 (128 en 214 dagen, naar rato bij minder reisdagen)
- Belastingdienst, Tarieven, bedragen en percentages loonheffingen vanaf 1 januari 2026 (thuiswerkvergoeding €2,45, vrije ruimte, 80% eindheffing)
- Rijksoverheid, Werkkostenregeling eenvoudiger met aanpassing belastingvrije personeelskorting (thuiswerk- en reiskostenvergoeding op dezelfde dag als mogelijke vereenvoudiging)
- Belastingdienst, Bijtelling privégebruik auto 2026 (22%, 18% over de eerste €30.000, 500 km-grens)
- Belastingdienst, Verklaring geen privégebruik auto: 500 privékilometers (woon-werkverkeer is zakelijk)
- Belastingdienst, Rittenregistratie (verplichte gegevens per auto en per rit)
- Belastingdienst, Hoelang moet u gegevens bewaren? (bewaarplicht 7 jaar voor basisgegevens)
- Belastingdienst, Box 1: uitleg en tarieven (schijven 2026)