
Bijtelling bereken je met één som: cataloguswaarde × bijtellingspercentage. In 2026 is dat percentage 22% voor elke auto die meer dan 0 gram CO2 per kilometer uitstoot, en 18% over de eerste €30.000 cataloguswaarde van een nulemissie-auto met 22% over het meerdere (Belastingdienst). Een benzineauto van €35.000 levert dus 22% × €35.000 = €7.700 bijtelling per jaar op, oftewel €642 per maand bij je brutoloon. Wat je daar netto van betaalt is je eigen marginale tarief over dat bedrag: bij 37,56% is dat €2.892 per jaar, ongeveer €241 per maand.
In het kort
- De standaardbijtelling is 22% van de cataloguswaarde voor elke auto met een CO2-uitstoot van meer dan 0 gram per kilometer. (Belastingdienst)
- Voor nulemissie-auto’s geldt 18% tot en met €30.000 cataloguswaarde en 22% over het deel daarboven. De korting loopt dus vast op maximaal €1.200 bruto per jaar. (Belastingdienst)
- Het percentage dat bij de auto hoort staat 60 maanden vast, gerekend vanaf de eerste dag van de maand na die van eerste toelating op de weg. (Belastingdienst)
- Voor auto’s ouder dan 16 jaar is de bijtelling sinds 2026 35% van de waarde in het economisch verkeer in plaats van de cataloguswaarde. (Belastingdienst)
- Rijd je op kalenderjaarbasis niet meer dan 500 kilometer privé en kun je dat aantonen, dan heb je geen bijtelling. Woon-werkverkeer telt daarbij als zakelijk. (Belastingdienst)
- Je netto kosten zijn de bruto bijtelling maal je marginale tarief. In 2026 is dat 35,75% t/m €38.883, 37,56% t/m €78.426 en 49,50% daarboven. (Belastingdienst)
De formule in twee stappen
De berekening bestaat uit twee sommen. De eerste bepaalt wat er bij je inkomen komt, de tweede wat je er werkelijk voor betaalt.
Stap 1: bruto bijtelling = cataloguswaarde × bijtellingspercentage. De cataloguswaarde is de oorspronkelijke nieuwprijs inclusief btw en bpm. Dat bedrag verandert niet naarmate de auto ouder wordt. De enige uitzondering is de youngtimer, waarbij je de waarde in het economisch verkeer gebruikt.
Stap 2: netto bijtelling = bruto bijtelling × jouw marginale tarief. De bijtelling is geen rekening die je krijgt, maar een bedrag dat bij je belastbaar inkomen wordt opgeteld. Je betaalt er belasting over tegen het tarief van de schijf waarin dat extra inkomen valt. De tarieven in box 1 voor 2026 (Belastingdienst):
| Schijf | Belastbaar inkomen | Tarief |
|---|---|---|
| 1 | t/m €38.883 | 35,75% |
| 2 | meer dan €38.883 t/m €78.426 | 37,56% |
| 3 | meer dan €78.426 | 49,50% |

Bijtellingspercentages 2026: het volledige overzicht
Dit is de tabel waar de hele berekening op rust. Alle percentages hieronder gelden voor 2026 en staan vanaf de eerste toelating 60 maanden vast.
| Autotype | Percentage | Grondslag |
|---|---|---|
| Benzine, diesel, hybride (CO2 meer dan 0 g/km) | 22% | volledige cataloguswaarde |
| Volledig elektrisch (nulemissie) | 18% t/m €30.000, daarboven 22% | cataloguswaarde |
| Waterstof | 18% | volledige cataloguswaarde |
| Zonnecelauto (minimaal 1 kilowattpiek, accu zonder lood) | 18% | volledige cataloguswaarde |
| Auto ouder dan 16 jaar (youngtimer) | 35% | waarde in het economisch verkeer |
Bron: Belastingdienst, Bijtelling privégebruik auto 2026.
Let op het verschil binnen de nulemissiegroep. Waterstof- en zonnecelauto’s krijgen 18% over de volledige cataloguswaarde, zonder drempel. Bij alle andere nulemissie-auto’s, dus vrijwel elke gewone elektrische auto, geldt de 18% alleen tot en met €30.000. De volledige uitwerking met een auto boven en onder die grens staat in ons artikel over bijtelling elektrische auto berekenen. Voor auto’s boven de leeftijdsgrens is er de youngtimerregeling, en als directeur-grootaandeelhouder speelt daarnaast de vraag of je de auto op de bv of privé zet.
Wat er na 2026 verandert
Twee wijzigingen zijn al vastgelegd en wegen mee als je nu een auto uitzoekt.
- De EV-korting loopt af. Het amendement op het Belastingplan 2026 regelt een korting van 4 procentpunt met een maximum van €1.200 in 2026 en 2 procentpunt met een maximum van €600 in 2027. Vanaf 2028 vervalt de korting en geldt 22% voor alle auto’s (Tweede Kamer, amendement Belastingplan 2026).
- De youngtimergrens schuift op. Die ging in 2026 van 15 naar 16 jaar en gaat in 2027 van 16 naar 25 jaar (Rijksoverheid, 17 december 2025).
- Er komt een heffing bij voor de werkgever. Vanaf 1 januari 2027 betalen werkgevers jaarlijks 12% van de catalogusprijs aan pseudo-eindheffing voor nieuwe benzine- en dieselauto’s van de zaak. Bij een auto van €30.000 is dat €3.600 per jaar (Rijksoverheid).
Omdat het percentage 60 maanden aan de auto vastzit, houdt een elektrische auto die je in 2026 op kenteken zet die 18% tot in 2031, ook al verdwijnt de korting voor nieuwe auto’s in 2028.
Drie rekenvoorbeelden, stap voor stap
Voorbeeld 1: benzineauto van €35.000
Stap 1. 22% × €35.000 = €7.700 bruto bijtelling per jaar. Stap 2. Per maand bij je brutoloon: €7.700 ÷ 12 = €641,67. Stap 3. Netto bij een tarief van 37,56%: 0,3756 × €7.700 = €2.892 per jaar, oftewel €241 per maand.
Val je in schijf 1 (35,75%), dan is dat 0,3575 × €7.700 = €2.753 per jaar, ongeveer €229 per maand. Val je in schijf 3 (49,50%), dan is het 0,495 × €7.700 = €3.812 per jaar, ongeveer €318 per maand.
Voorbeeld 2: elektrische auto van €50.000
Stap 1. Eerste schijf: 18% × €30.000 = €5.400. Stap 2. Meerdere: €50.000 − €30.000 = €20.000, en 22% × €20.000 = €4.400. Stap 3. Bruto bijtelling: €5.400 + €4.400 = €9.800 per jaar, oftewel €816,67 per maand bij je loon. Stap 4. Netto bij 37,56%: 0,3756 × €9.800 = €3.681 per jaar, ongeveer €307 per maand.
Ter vergelijking: een benzineauto van dezelfde €50.000 komt uit op 22% × €50.000 = €11.000. Het verschil is precies €1.200, het maximum van de korting.
Voorbeeld 3: youngtimer met een dagwaarde van €8.000
Stap 1. 35% × €8.000 = €2.800 bruto bijtelling per jaar, oftewel €233,33 per maand. Stap 2. Netto bij 35,75%: 0,3575 × €2.800 = €1.001 per jaar, ongeveer €83 per maand.

Wanneer is een elektrische auto fiscaal goedkoper?
Een elektrische auto levert nooit meer dan €1.200 bruto per jaar aan lagere bijtelling op. Dat volgt rechtstreeks uit de tabel: het verschil tussen 18% en 22% is 4 procentpunt, en dat verschil geldt alleen over de eerste €30.000. Dus 0,04 × €30.000 = €1.200, en boven die cataloguswaarde loopt het voordeel niet verder op.
Daarmee kun je het echte omslagpunt uitrekenen. Zet je een elektrische auto naast een benzineauto die je anders zou kiezen, dan is de elektrische auto qua bijtelling pas voordeliger als hij niet meer dan €1.200 ÷ 0,22 = €5.455 duurder is in cataloguswaarde. Kost de elektrische variant €8.000 meer dan de benzineversie, dan betaal je per saldo méér bijtelling, ook al is je percentage lager.
Twee voorbeelden om dat concreet te maken:
| Benzine €45.000 | Elektrisch €50.000 | Elektrisch €55.000 | |
|---|---|---|---|
| Bruto bijtelling | 22% × €45.000 = €9.900 | €5.400 + €4.400 = €9.800 | €5.400 + €5.500 = €10.900 |
| Verschil met benzine | €100 lager | €1.000 hoger |
Bij een prijsverschil van €5.000 wint de elektrische auto nipt. Bij €10.000 verschil verlies je. Deze rekensom gaat alleen over de bijtelling; energie-, onderhouds- en wegenbelastingkosten vallen daarbuiten, net als de pseudo-eindheffing die de werkgever vanaf 2027 op fossiele auto’s betaalt.
Wanneer verslaat een youngtimer de standaardbijtelling?
De youngtimerregeling gebruikt een hoger percentage over een veel lagere grondslag. Het omslagpunt ligt daar waar 35% × dagwaarde gelijk is aan 22% × cataloguswaarde, oftewel bij een dagwaarde van 22 ÷ 35 = 62,9% van de cataloguswaarde. Ligt de dagwaarde daaronder, dan is de youngtimer goedkoper. Bij een auto van 16 jaar oud is dat vrijwel altijd het geval.
Vergeleken met een nieuwe elektrische auto van €30.000 (18% × €30.000 = €5.400 bijtelling) wint een youngtimer pas bij een dagwaarde onder €5.400 ÷ 0,35 = €15.429. De regeling beloont dus lage dagwaardes, niet hoge leeftijd op zich.
Eigen bijdrage verlaagt de bijtelling
Betaal je je werkgever een eigen bijdrage voor het privégebruik, dan komt die bijdrage in mindering op de forfaitaire bijtelling (Belastingdienst Kennisgroepen, KG:204:2025:3). Reken het door met de benzineauto uit voorbeeld 1: bij €150 per maand draag je €1.800 per jaar bij, waardoor de belastbare bijtelling zakt van €7.700 naar €5.900. Netto bij 37,56% scheelt dat 0,3756 × €1.800 = €676 per jaar.
De bijdrage kan de bijtelling wel op nul brengen, maar niet negatief maken. Een overschot lever je dus in.
Voor ondernemers geldt een vergelijkbare rem aan de bovenkant: de verrekening voor privégebruik is nooit hoger dan het bedrag dat je in dat jaar daadwerkelijk aan autokosten had, afschrijving meegerekend (Belastingdienst).
Rijd je met je eigen auto zakelijk?
Dan speelt de bijtelling niet en werkt het precies andersom. Je werkgever mag je €0,25 per kilometer onbelast vergoeden, verhoogd van €0,23 met terugwerkende kracht vanaf 1 januari 2026 (Belastingdienst). Als ondernemer trek je hetzelfde bedrag per zakelijke kilometer van je winst af (Belastingdienst).
Die €0,25 is een fiscaal maximum, geen recht. Of je het krijgt, hangt af van je arbeidsovereenkomst of cao. Als gerichte vrijstelling gaat de vergoeding niet ten koste van de vrije ruimte in de werkkostenregeling, die in 2026 2,00% van de fiscale loonsom bedraagt tot €400.000 en 1,18% daarboven (Belastingdienst). Meer hierover lees je in ons artikel over de kilometervergoeding van de Belastingdienst en in de afweging auto van de zaak of privé.
Bijtelling voorkomen: onder de 500 privékilometers blijven
Rijd je op kalenderjaarbasis niet meer dan 500 kilometer privé en kun je dat aantonen, dan is er geen bijtelling (Belastingdienst). Woon-werkverkeer telt daarbij als zakelijk (Belastingdienst). Als werknemer regel je dat met een Verklaring geen privégebruik auto; de bewijslast blijft bij jou.
Het bewijs lever je met een sluitende rittenregistratie. De Belastingdienst vraagt per auto het merk, type, kenteken en de periode van gebruik, en per rit (Belastingdienst):
- de datum
- de begin- en eindstand van de kilometerteller
- het vertrek- en aankomstadres
- de gereden route als dat niet de meest gebruikelijke route was
- of de rit zakelijk of privé was
- de privé-omrijkilometers bij een gecombineerde rit
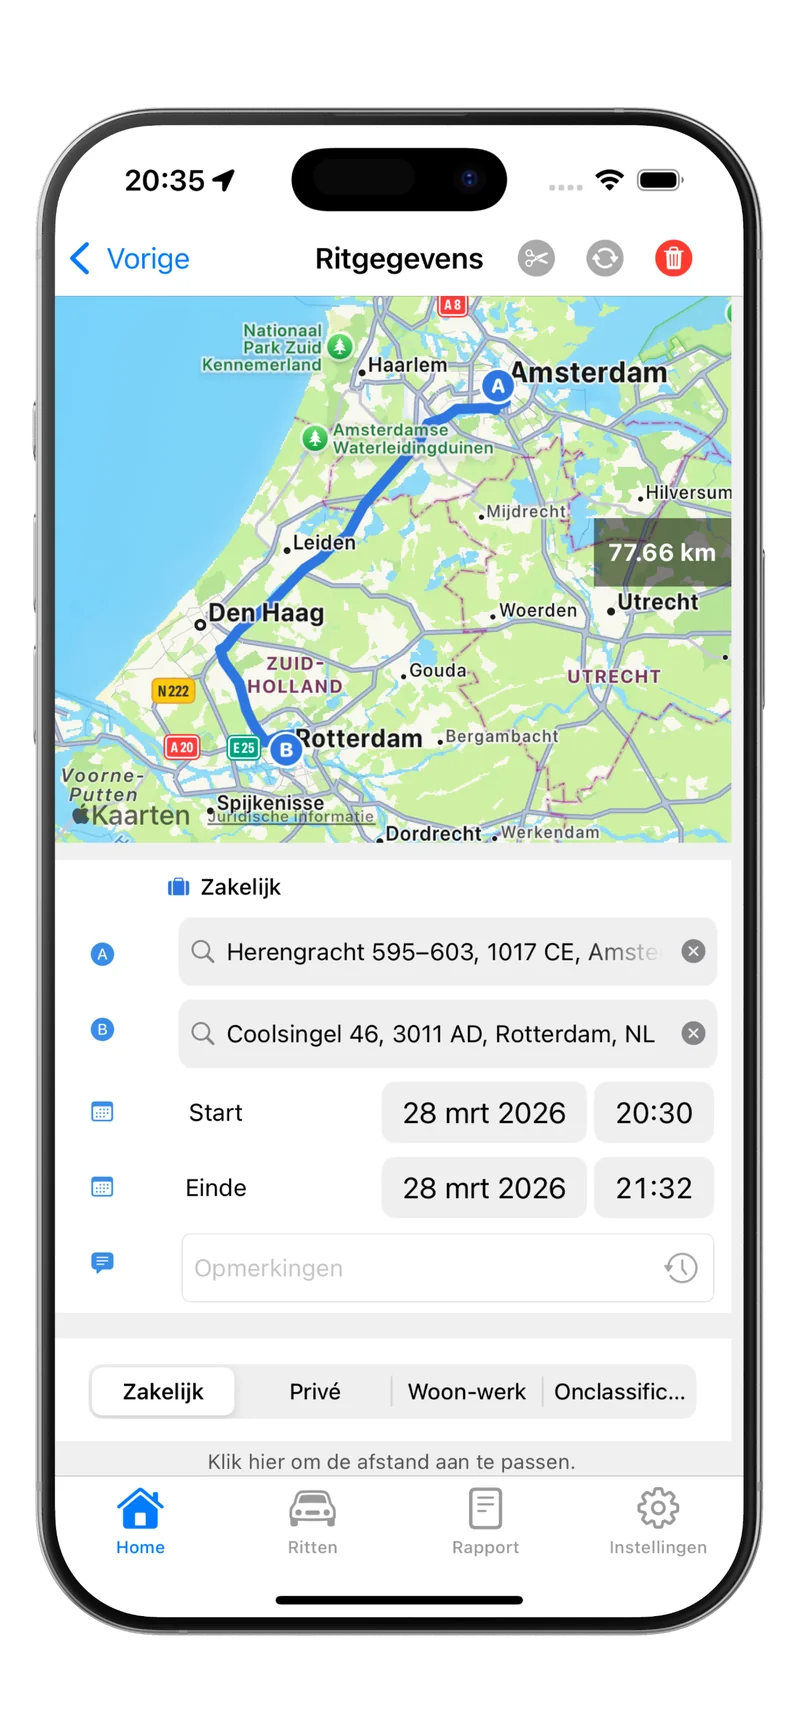
Gebruik je een systeem met het Keurmerk RitRegistratieSystemen, dan gaat de Belastingdienst ervan uit dat je registratie sluitend is, al blijft controle op individuele ritten mogelijk (Belastingdienst). Bewaar je administratie 7 jaar (Belastingdienst). Met de Tripbook-app worden je ritten automatisch vastgelegd, zodat je die 500 kilometer ook echt kunt aantonen.
Veelgestelde vragen
Hoe bereken ik mijn bijtelling in 2026?
Vermenigvuldig de cataloguswaarde met het percentage dat bij je auto hoort: 22% voor benzine, diesel en hybride, of 18% over de eerste €30.000 plus 22% over het meerdere voor een nulemissie-auto. Deel door 12 voor het maandbedrag bij je loon, en vermenigvuldig met je marginale tarief voor de netto kosten.
Wat kost een auto van €40.000 me netto per maand?
Bij benzine: 22% × €40.000 = €8.800 bruto per jaar. Bij een tarief van 37,56% is dat 0,3756 × €8.800 = €3.305 per jaar, ongeveer €275 per maand. Bij elektrisch: €5.400 + 22% × €10.000 = €7.600 bruto, netto €2.855 per jaar of ongeveer €238 per maand.
Is woon-werkverkeer privé of zakelijk?
Voor de bijtelling zijn kilometers voor woon-werkverkeer zakelijke kilometers. Voor de btw ligt het anders: daar valt woon-werkverkeer juist onder privégebruik (Belastingdienst).
Blijft mijn percentage hetzelfde als de regels veranderen?
Ja, 60 maanden lang. Die termijn begint op de eerste dag van de maand na de maand van eerste toelating op de weg. Daarna wordt het percentage opnieuw vastgesteld volgens de dan geldende regels.
Telt de bijtelling mee voor toeslagen?
Ja. De bijtelling verhoogt je belastbaar inkomen en werkt daarmee door in inkomensafhankelijke regelingen zoals zorgtoeslag en huurtoeslag.
Wat als de auto halverwege het jaar op kenteken komt?
Dan reken je naar rato. Staat de auto vanaf 1 september ter beschikking, dan tel je 4/12 van de jaarbijtelling mee. Bij een benzineauto van €35.000 is dat 4/12 × €7.700 = €2.567 over dat jaar.
Bronnen
Alle bronnen zijn geraadpleegd op 30 augustus 2026.
- Belastingdienst, Bijtelling privégebruik auto 2026
- Belastingdienst, Ik ben werknemer en rijd privé in een auto van de zaak: wat is mijn bijtelling?
- Belastingdienst, Privégebruik auto (ondernemers)
- Belastingdienst, Box 1: uitleg en tarieven
- Belastingdienst, Rittenregistratie
- Belastingdienst, Keurmerk voor rittenregistratie
- Belastingdienst, Hoelang moet u gegevens bewaren?
- Belastingdienst, Verhoging onbelaste kilometervergoeding
- Belastingdienst, Zakelijk gebruik privévervoermiddel 2026
- Belastingdienst, Wat is de werkkostenregeling (WKR)?
- Belastingdienst, Btw en privégebruik auto van de zaak: woon-werkverkeer
- Belastingdienst Kennisgroepen, KG:204:2025:3 Gebruik deelauto’s door werknemers
- Rijksoverheid, Ik rijd een auto van de zaak. Welke belastingen moet ik betalen?
- Rijksoverheid, Kabinet zet met belastingwijzigingen 2026 stappen naar een beter belastingstelsel (17 december 2025)
- Tweede Kamer, amendement pakket Belastingplan 2026
Tot slot
De formule is simpel; de keuze eromheen niet. Reken altijd twee dingen door voordat je tekent: wat de bijtelling je netto per maand kost bij jouw tarief, en wat er gebeurt zodra het percentage na 60 maanden opnieuw wordt vastgesteld. En wil je helemaal geen bijtelling, houd dan vanaf dag één je kilometers bij. Download Tripbook en leg je ritten automatisch vast.