
De bijtelling voor een elektrische auto van de zaak bereken je in 2026 met twee percentages: 18% over de eerste €30.000 van de cataloguswaarde en 22% over het bedrag daarboven (Belastingdienst). Bij een auto van €50.000 is dat 18% × €30.000 = €5.400 plus 22% × €20.000 = €4.400, samen €9.800 bruto bijtelling per jaar. Wat je daarvan netto betaalt is je eigen marginale tarief over dat bedrag: bij 37,56% komt dat neer op €3.681 per jaar, ongeveer €307 per maand.
In het kort
- Nulemissie-auto’s krijgen in 2026 18% bijtelling tot en met €30.000 cataloguswaarde en 22% over het meerdere. (Belastingdienst)
- Het voordeel ten opzichte van de 22% die voor alle andere auto’s geldt, loopt daardoor vast op €1.200 bruto per jaar: 4 procentpunt over maximaal €30.000. (Tweede Kamer, amendement Belastingplan 2026)
- Waterstofauto’s en zonnecelauto’s (minimaal 1 kilowattpiek, accu zonder lood) krijgen 18% over de volledige cataloguswaarde, dus zonder die drempel. (Belastingdienst)
- Het percentage staat 60 maanden vast, vanaf de eerste dag van de maand na die van eerste toelating op de weg. Een auto die je in 2026 registreert houdt de 18% dus tot in 2031. (Belastingdienst)
- In 2027 halveert de korting naar 2 procentpunt met een maximum van €600, en vanaf 2028 geldt 22% voor alle auto’s. (Tweede Kamer)
- Rijd je op kalenderjaarbasis niet meer dan 500 kilometer privé en kun je dat aantonen, dan is er geen bijtelling, ook niet bij een elektrische auto. (Belastingdienst)
Bijtelling elektrische auto 2026 calculator
De calculator rekent met de tarieven uit box 1 voor 2026: 35,75% tot en met €38.883, 37,56% tot en met €78.426 en 49,50% daarboven (Belastingdienst). Kies het tarief van de schijf waarin de bijtelling bij jou terechtkomt, niet dat van je hele inkomen.
De €30.000-grens in twee voorbeelden
De hele regeling draait om die drempel. Twee auto’s, eentje eronder en eentje erboven, laten zien wat hij doet.
Voorbeeld 1: elektrische auto van €28.500 (onder de grens)
Stap 1. De volledige cataloguswaarde valt in de eerste schijf: €28.500 is minder dan €30.000. Stap 2. 18% × €28.500 = €5.130 bruto bijtelling per jaar. Stap 3. Per maand bij je brutoloon: €5.130 ÷ 12 = €427,50. Stap 4. Netto bij 37,56%: 0,3756 × €5.130 = €1.927 per jaar, ongeveer €161 per maand.
Effectief betaal je hier precies 18% over de hele auto.
Voorbeeld 2: elektrische auto van €52.000 (boven de grens)
Stap 1. Eerste deel: 18% × €30.000 = €5.400. Stap 2. Meerdere: €52.000 − €30.000 = €22.000, en 22% × €22.000 = €4.840. Stap 3. Bruto bijtelling: €5.400 + €4.840 = €10.240 per jaar, oftewel €853,33 per maand bij je loon. Stap 4. Netto bij 37,56%: 0,3756 × €10.240 = €3.846 per jaar, ongeveer €321 per maand.
Effectief is dat €10.240 ÷ €52.000 = 19,7%, niet 18%. Dat is het punt dat mensen het vaakst missen: hoe duurder de auto, hoe dichter je effectieve percentage bij 22% komt.
Wat de drempel doet met je effectieve percentage
| Cataloguswaarde | Bruto bijtelling | Effectief percentage |
|---|---|---|
| €20.000 | €3.600 | 18,0% |
| €30.000 | €5.400 | 18,0% |
| €40.000 | €7.600 | 19,0% |
| €50.000 | €9.800 | 19,6% |
| €60.000 | €12.000 | 20,0% |
| €80.000 | €16.400 | 20,5% |
| €100.000 | €20.800 | 20,8% |
Boven €30.000 is het voordeel in euro’s altijd hetzelfde: 4 procentpunt over €30.000, dus €1.200 bruto per jaar. Dat bedrag groeit niet mee met de prijs van de auto.
De korting op de bijtelling voor emissievrije auto's is via een amendement op het Belastingplan 2026 met twee jaar verlengd: 4 procentpunt met een maximum van € 1.200 in 2026, en 2 procentpunt met een maximum van € 600 in 2027. Vanaf 2028 vervalt de korting en geldt voor alle auto's 22%.
Wanneer is een elektrische auto fiscaal echt voordeliger?
Het maximale voordeel van €1.200 bruto per jaar geeft je een hard omslagpunt. Een elektrische auto is qua bijtelling pas goedkoper dan de benzineauto die je anders zou kiezen als hij hooguit €1.200 ÷ 0,22 = €5.455 duurder is in cataloguswaarde.
| Benzine €45.000 | Elektrisch €50.000 | Elektrisch €55.000 | |
|---|---|---|---|
| Rekensom | 22% × €45.000 | €5.400 + 22% × €20.000 | €5.400 + 22% × €25.000 |
| Bruto bijtelling | €9.900 | €9.800 | €10.900 |
| Verschil | €100 lager | €1.000 hoger |
Bij een prijsverschil van €5.000 wint de elektrische auto met €100 per jaar. Bij €10.000 verschil verlies je €1.000 per jaar aan bijtelling. Het lagere percentage is dus geen vrijbrief om een duurdere auto te kiezen.
Twee dingen die deze som niet meeneemt, maar die vaak de doorslag geven: de lagere energie- en onderhoudskosten van een elektrische auto, en de pseudo-eindheffing van 12% van de catalogusprijs die werkgevers vanaf 1 januari 2027 betalen over nieuwe benzine- en dieselauto’s van de zaak (Rijksoverheid). Elektrische auto’s zijn daarvan vrijgesteld.
Wat het kost om een jaar te wachten
Omdat het percentage 60 maanden aan de auto vastzit, is het moment van eerste toelating een beslissing van vijf jaar. Reken het door voor een auto van €50.000:
- Eerste toelating in 2026: korting van 4 procentpunt, maximaal €1.200 per jaar. Bruto bijtelling €9.800.
- Eerste toelating in 2027: korting van 2 procentpunt, maximaal €600 per jaar. Bruto bijtelling €10.400.
Het verschil is €600 bruto per jaar. Over de volle 60 maanden loopt dat op tot €3.000 aan belastbaar inkomen, oftewel 0,3756 × €3.000 = €1.127 netto bij een tarief van 37,56%.
Waterstof en zonnecellen: 18% zonder drempel
Twee categorieën vallen buiten de €30.000-grens. Voor waterstofauto’s en voor auto’s die volledig op geïntegreerde zonnecellen rijden geldt de 18% over de volledige cataloguswaarde. Bij de zonnecelauto stelt de Belastingdienst wel eisen: de zonnecellen moeten samen minimaal 1 kilowattpiek leveren en de accu mag geen lood bevatten (Belastingdienst).
Bij een auto van €52.000 scheelt dat flink: 18% × €52.000 = €9.360 in plaats van de €10.240 uit voorbeeld 2. Een verschil van €880 bruto per jaar.
Geen bijtelling: onder de 500 privékilometers blijven
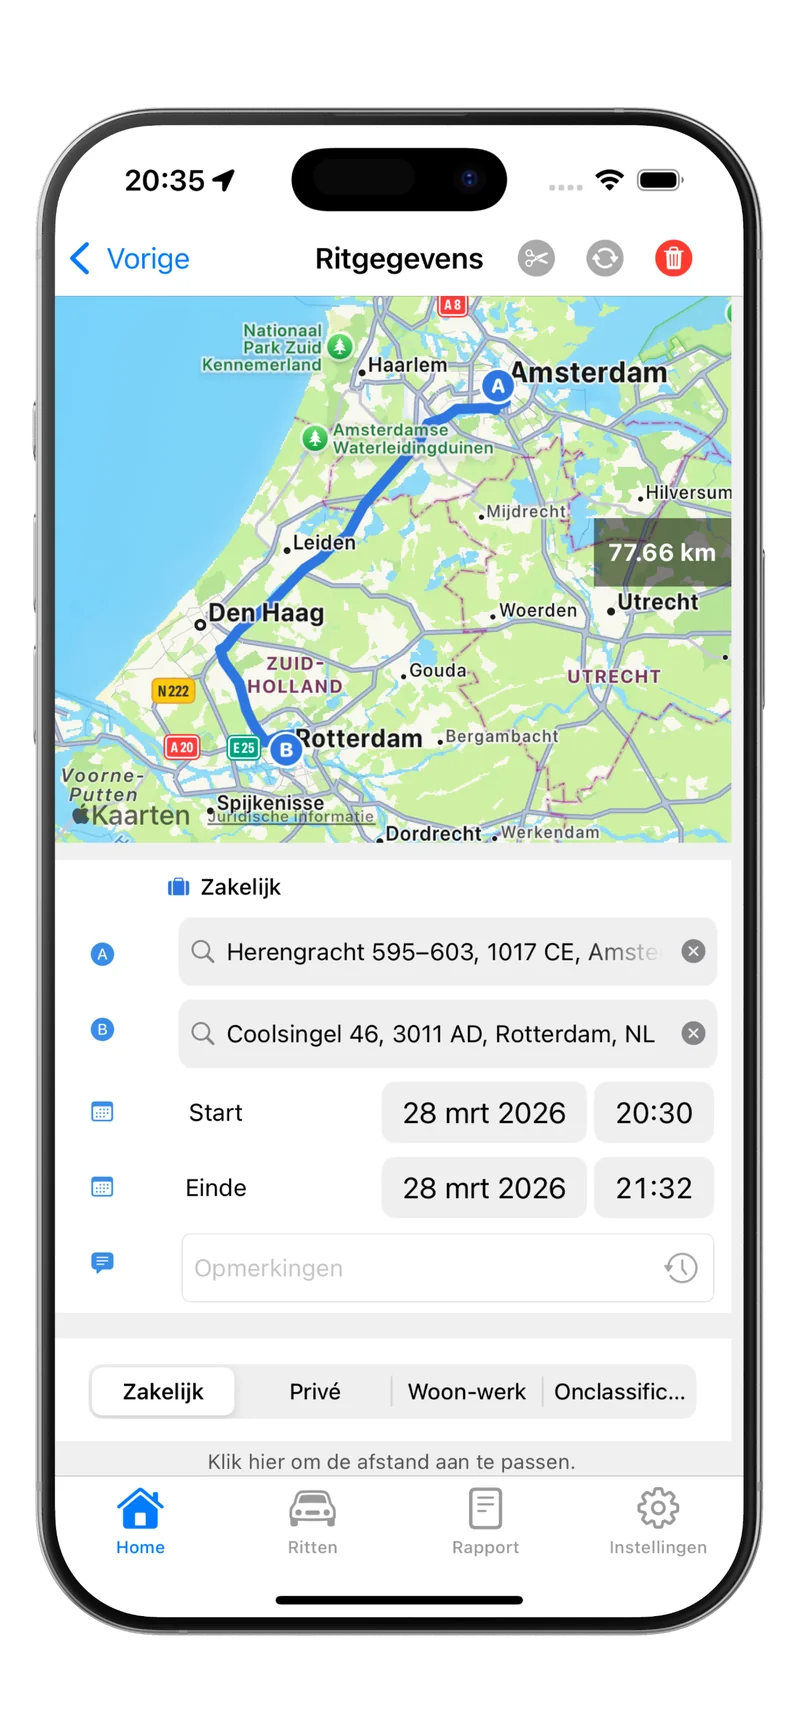
De bijtelling vervalt volledig als je op kalenderjaarbasis niet meer dan 500 kilometer privé rijdt en dat kunt aantonen (Belastingdienst). Woon-werkverkeer telt daarbij als zakelijk (Belastingdienst). Als werknemer vraag je daarvoor een Verklaring geen privégebruik auto aan, maar de bewijslast blijft bij jou liggen.
Dat bewijs lever je met een sluitende rittenregistratie. Per rit vraagt de Belastingdienst om de datum, de begin- en eindstand van de kilometerteller, het vertrek- en aankomstadres, de afwijkende route als je die reed, het zakelijke of privékarakter van de rit en de privé-omrijkilometers bij een gecombineerde rit (Belastingdienst). Bewaar die administratie 7 jaar (Belastingdienst).
Bij 500 kilometer per jaar heb je ongeveer 10 kilometer privé per week. Dat is weinig, en zonder automatische registratie is het bijna niet vol te houden.
Veelgestelde vragen
Hoeveel bijtelling betaal ik voor een elektrische auto van €40.000?
18% × €30.000 = €5.400 plus 22% × €10.000 = €2.200, samen €7.600 bruto per jaar. Netto bij een tarief van 37,56% is dat 0,3756 × €7.600 = €2.855 per jaar, ongeveer €238 per maand.
Waarom klopt 18% niet met wat ik betaal?
Omdat de 18% alleen over de eerste €30.000 geldt. Bij een auto van €52.000 betaal je effectief 19,7%. Hoe duurder de auto, hoe dichter je effectieve percentage bij 22% komt.
Verandert mijn percentage als de regels in 2027 wijzigen?
Nee. Het percentage staat 60 maanden vast vanaf de eerste dag van de maand na die van eerste toelating. Een auto die in maart 2026 op kenteken gaat, houdt de 18%-regeling tot en met maart 2031.
Geldt de lagere bijtelling ook voor een plug-in hybride?
Nee. De 18% is voorbehouden aan auto’s zonder CO2-uitstoot. Een plug-in hybride stoot meer dan 0 gram per kilometer uit en valt daarmee onder de standaard 22% over de volledige cataloguswaarde.
Kan ik mijn bijtelling verlagen met een eigen bijdrage?
Ja. Een eigen bijdrage voor privégebruik komt in mindering op de forfaitaire bijtelling (Belastingdienst Kennisgroepen). Betaal je €100 per maand, dan zakt een bijtelling van €9.800 naar €8.600. De bijtelling kan wel op nul uitkomen, maar niet negatief worden.
Wat is de cataloguswaarde precies?
De oorspronkelijke nieuwprijs inclusief btw en bpm, inclusief fabrieksopties. Dat bedrag blijft de rekenbasis, ook als de auto in waarde daalt. Alleen bij auto’s ouder dan 16 jaar rekent de Belastingdienst met de dagwaarde, zie de youngtimerregeling.
Bronnen
Alle bronnen zijn geraadpleegd op 30 augustus 2026.
- Belastingdienst, Bijtelling privégebruik auto 2026
- Belastingdienst, Ik ben werknemer en rijd privé in een auto van de zaak: wat is mijn bijtelling?
- Belastingdienst, Box 1: uitleg en tarieven
- Belastingdienst, Rittenregistratie
- Belastingdienst, Hoelang moet u gegevens bewaren?
- Belastingdienst Kennisgroepen, KG:204:2025:3 Gebruik deelauto’s door werknemers
- Rijksoverheid, Ik rijd een auto van de zaak. Welke belastingen moet ik betalen?
- Tweede Kamer, amendement pakket Belastingplan 2026
Tot slot
De rekenregel is kort: 18% tot €30.000, 22% daarboven, en het percentage ligt daarna vijf jaar vast. De interessantere vraag is of de elektrische auto die je op het oog hebt binnen €5.455 van het benzinealternatief blijft, want daarboven eet het prijsverschil je fiscale voordeel op. Wil je de volledige systematiek voor alle autotypes naast elkaar, kijk dan bij bijtelling berekenen in 2026. Rijd je nauwelijks privé, dan is een sluitende registratie meer waard dan elk percentage: met de gratis rittenregistratie app worden je ritten automatisch vastgelegd.