
Als zzp’er trek je de btw op autokosten af voor zover je de auto gebruikt voor btw-belaste omzet. Staat de auto op de zaak, dan trek je in principe alle btw af op aanschaf, onderhoud en gebruik, en corrigeer je in je laatste aangifte van het jaar voor het privégebruik: 2,7% van de catalogusprijs inclusief btw en bpm, of 1,5% als je bij aankoop geen btw hebt afgetrokken. Houd je de auto privé, dan trek je alleen de btw op onderhoud en gebruik af, naar rato van je zakelijke kilometers. In beide gevallen geldt één regel die veel zzp’ers over het hoofd zien: woon-werkverkeer telt voor de btw als privégebruik. De regels staan bij de Belastingdienst op Btw en privégebruik auto van de zaak en Btw en zakelijk gebruik van de privéauto.
In het kort
- Het algemene btw-tarief is 21% en geldt voor alles wat niet is vrijgesteld en niet onder het 9%- of 0%-tarief valt (Btw-tarieven).
- Voor de btw kies je bij aankoop of de auto tot je bedrijfsvermogen of je privévermogen hoort. Bij bedrijfsvermogen trek je btw af over aanschaf, onderhoud en gebruik; bij privévermogen alleen over onderhoud en gebruik (Btw aftrekken over een auto die u zakelijk en privé gebruikt).
- De correctie privégebruik bij een auto van de zaak is 2,7% van de catalogusprijs inclusief btw en bpm, of 1,5% als je bij aankoop geen btw hebt afgetrokken en ook vanaf het vijfde jaar na het jaar van ingebruikname (Btw en privégebruik auto van de zaak).
- Woon-werkverkeer geldt voor de btw als privégebruik, ook al telt het voor de inkomstenbelasting als zakelijk (Btw en zakelijk gebruik van de privéauto).
- Op een marge-auto staat geen btw op de factuur, dus over de aanschaf valt niets terug te vragen. De verkoper berekent btw over zijn winstmarge (Btw berekenen bij margegoederen).
- Doe je mee aan de KOR, dan trek je de btw over je zakelijke kosten en investeringen niet af (Wat betekent meedoen met de KOR?).
- Op je autoverzekering zit geen btw: verzekeringen zijn btw-vrijgesteld en belast met 21% assurantiebelasting, die je niet als voorbelasting terugvraagt (Vrijstelling voor financiële diensten en verzekeringen).
Wat is btw-aftrek op autokosten?
Btw-aftrek betekent dat je de btw die je zelf over zakelijke kosten betaalt, de voorbelasting, aftrekt van de btw die je aan je klanten in rekening brengt. Dat mag alleen voor het deel dat je gebruikt voor btw-belaste omzet. Autokosten vallen daaronder: brandstof, onderhoud, reparaties en leasetermijnen.
Het algemene btw-tarief is 21%. Het geldt voor alle producten en diensten die niet zijn vrijgesteld en niet onder het 9%- of het 0%-tarief vallen (Belastingdienst, Btw-tarieven). Op elke factuur voor autokosten zit dus een bedrag dat je mogelijk terugkrijgt.
Welke autokosten zijn btw-aftrekbaar?
De btw op deze kosten is geheel of gedeeltelijk aftrekbaar:
- Brandstof: benzine, diesel en lpg
- Onderhoud en reparaties, inclusief garage, banden en apk
- Leasetermijnen bij financial lease en operational lease
- De aanschaf van een zakelijke auto, mits er een btw-factuur is
- Waskosten, parkeerkosten en tolheffingen
- Elektrisch laden bij publieke laadpalen
Twee kostenposten vallen af, en om verschillende redenen. Op je autoverzekering zit geen btw: verzekeringen zijn vrijgesteld van btw (Vrijstelling voor financiële diensten en verzekeringen). In plaats daarvan betaal je 21% assurantiebelasting over de premie (Belastingdienst, Tarief assurantiebelasting). Dat is een andere belasting en geen voorbelasting, dus je vraagt hem niet terug. En motorrijtuigenbelasting is zelf een belasting; daar zit per definitie geen btw op.
Laad je thuis op een eigen aansluiting, dan loopt de stroom via je privé-energiecontract en is het aandeel dat je zakelijk verbruikt lastig te onderbouwen. Hoe je dat aanpakt en welke afspraken er mogelijk zijn, lees je in ons artikel over de laadpaal thuis en de zakelijke vergoeding.

Privéauto of auto op de zaak: wat maakt het uit?
Je bepaalt bij aankoop of de auto voor de btw tot je bedrijfsvermogen of je privévermogen hoort, en die keuze bepaalt wat je mag aftrekken. Belangrijk: dit is een aparte keuze naast die voor de inkomstenbelasting. Je mag een auto privé houden voor de inkomstenbelasting en hem voor de btw toch zakelijk etiketteren.
Optie 1: privéauto zakelijk gebruiken
Reken je de auto tot je privévermogen, dan trek je de btw op onderhoud en gebruik af, en alleen voor het deel dat je voor btw-belaste omzet gebruikt (Btw en zakelijk gebruik van de privéauto). De btw op de aanschaf valt buiten de boot. Je onderbouwt de verhouding met een kilometeradministratie.
Voor de inkomstenbelasting trek je bij deze route €0,25 per zakelijke kilometer van je winst af (Zakelijk gebruik privévervoermiddel 2026). In 2025 was dat €0,23; de verhoging werkt terug tot 1 januari 2026. Die aftrek staat helemaal los van je btw-aftrek.
Heb je geen kilometeradministratie? Dan mag je alle btw op onderhoud en gebruik aftrekken en corrigeer je aan het eind van het jaar met 1,5% van de catalogusprijs inclusief btw en bpm. Dat is een ander forfait dan de 2,7% die voor een auto van de zaak geldt.
Optie 2: auto op de zaak zetten
Reken je de auto tot je bedrijfsvermogen, dan trek je de btw af op aanschaf, onderhoud en gebruik (Btw aftrekken over een auto die u zakelijk en privé gebruikt). Omdat je de auto ook privé gebruikt, pas je aan het eind van het jaar een correctie toe. Die staat in het volgende hoofdstuk.
De combinatie waar veel zzp’ers naar zoeken is dus mogelijk: auto privé voor de inkomstenbelasting om bijtelling te vermijden, zakelijk voor de btw. Lees meer over die afweging in ons artikel over auto van de zaak of privé en over de bredere aftrek in ons overzicht van autokosten aftrekken als zzp’er.
BTW-correctie privégebruik: het forfait uitgelegd
Staat de auto op de zaak en heb je de btw volledig afgetrokken, dan corrigeer je voor privégebruik in je laatste btw-aangifte van het jaar (Belastingdienst, Ik ben ondernemer en rij een auto van de zaak). Je hebt daarbij twee methoden.
Methode 1: de forfaitaire regeling
Zonder kilometeradministratie pas je het forfait toe. De Belastingdienst formuleert het zo: “U stelt de btw die u moet betalen voor het privégebruik vast op 2,7% van de catalogusprijs van de auto, inclusief btw en bpm.”
- 2,7% van de catalogusprijs inclusief btw en bpm is de hoofdregel.
- 1,5% geldt in twee gevallen: als je bij aankoop geen btw hebt afgetrokken, bijvoorbeeld bij een marge-auto, en als het privégebruik plaatsvindt later dan vier jaar na het jaar waarin je de auto in gebruik nam.
Dat tweede geval wordt vaak verkeerd samengevat als “auto’s ouder dan vijf jaar”. Het gaat niet om de leeftijd van de auto, maar om het jaar waarin jij hem in gebruik nam. Een auto uit 2015 die je in 2025 koopt, valt in 2026 dus gewoon onder de 2,7%, tenzij je bij aankoop geen btw hebt afgetrokken.
Rekenvoorbeeld forfait
| Gegeven | Waarde |
|---|---|
| Catalogusprijs incl. btw en bpm | €45.000 |
| Jaar van ingebruikname | 2024 |
| Forfaitpercentage | 2,7% |
| Jaarlijkse btw-correctie | €1.215 |
Je betaalt dan €1.215 per jaar, ongeacht hoeveel je werkelijk privé rijdt. Rijd je nauwelijks privé, dan betaal je met dit forfait dus te veel.
Methode 2: correctie op basis van werkelijk gebruik
Houd je een sluitende kilometeradministratie bij, dan baseer je de correctie op het werkelijke privégebruik: “Dit werkelijke privégebruik kunt u aantonen met een sluitende kilometeradministratie”, schrijft de Belastingdienst. Vergeet daarbij niet dat woon-werkkilometers aan de privékant staan.
Rekenvoorbeeld werkelijk gebruik
Dit voorbeeld gebruikt eigen aannames om de rekenmethode te tonen; vul je eigen cijfers in.
| Gegeven | Waarde |
|---|---|
| Totale btw op autokosten per jaar | €2.800 |
| Totaal gereden kilometers | 35.000 km |
| Waarvan privé, inclusief woon-werk | 8.750 km (25%) |
| Waarvan zakelijk | 26.250 km (75%) |
| Btw-correctie: 25% van €2.800 | €700 |
Bij deze aannames scheelt de werkelijke methode €1.215 − €700 = €515 per jaar ten opzichte van het forfait. Of dat bij jou ook zo uitpakt, hangt volledig af van je privéaandeel en je catalogusprijs. Ligt je privégebruik boven ongeveer 43% van je totale kilometers, dan is het forfait in dit voorbeeld juist gunstiger.

BTW-aftrek bij lease als zzp’er
Bij beide leasevormen is de btw op de termijnen aftrekbaar, maar het moment waarop je hem terugkrijgt verschilt. Het onderscheid zit in het eigendom: bij financial lease ben je economisch eigenaar, bij operational lease blijft de leasemaatschappij eigenaar (KVK, Leasing en de belastingen).
Financial lease
Bij financial lease wordt de btw in rekening gebracht bij levering van het bedrijfsmiddel, dus in één keer aan het begin. Die btw trek je af als voorbelasting. Van de maandtermijnen zijn de rentekosten aftrekbaar voor de winst; de aflossingen niet. Aan het einde van het contract ben je eigenaar. Vergeet ook hier de correctie voor privégebruik niet.
Operational lease
Bij operational lease wordt over elke termijn btw in rekening gebracht, en die trek je per aangifteperiode af. Je schrijft niet af op de auto, want je bent geen eigenaar. Zit er verzekering in het leasepakket, dan zit daar geen btw op, want verzekeringen zijn vrijgesteld. Bekijk onze vergelijking van financial lease en operational lease voor de kostenkant, en ons artikel over auto kopen of leasen als zzp’er voor de bredere afweging.
Kilometeradministratie: de sleutel tot maximale aftrek
Zonder administratie val je terug op het forfait, en dat is bij weinig privégebruik duurder. Met een sluitende kilometeradministratie mag je de correctie baseren op je werkelijke privéaandeel, en kun je bij een controle aantonen hoe je aan dat percentage komt.
Wat moet je registreren?
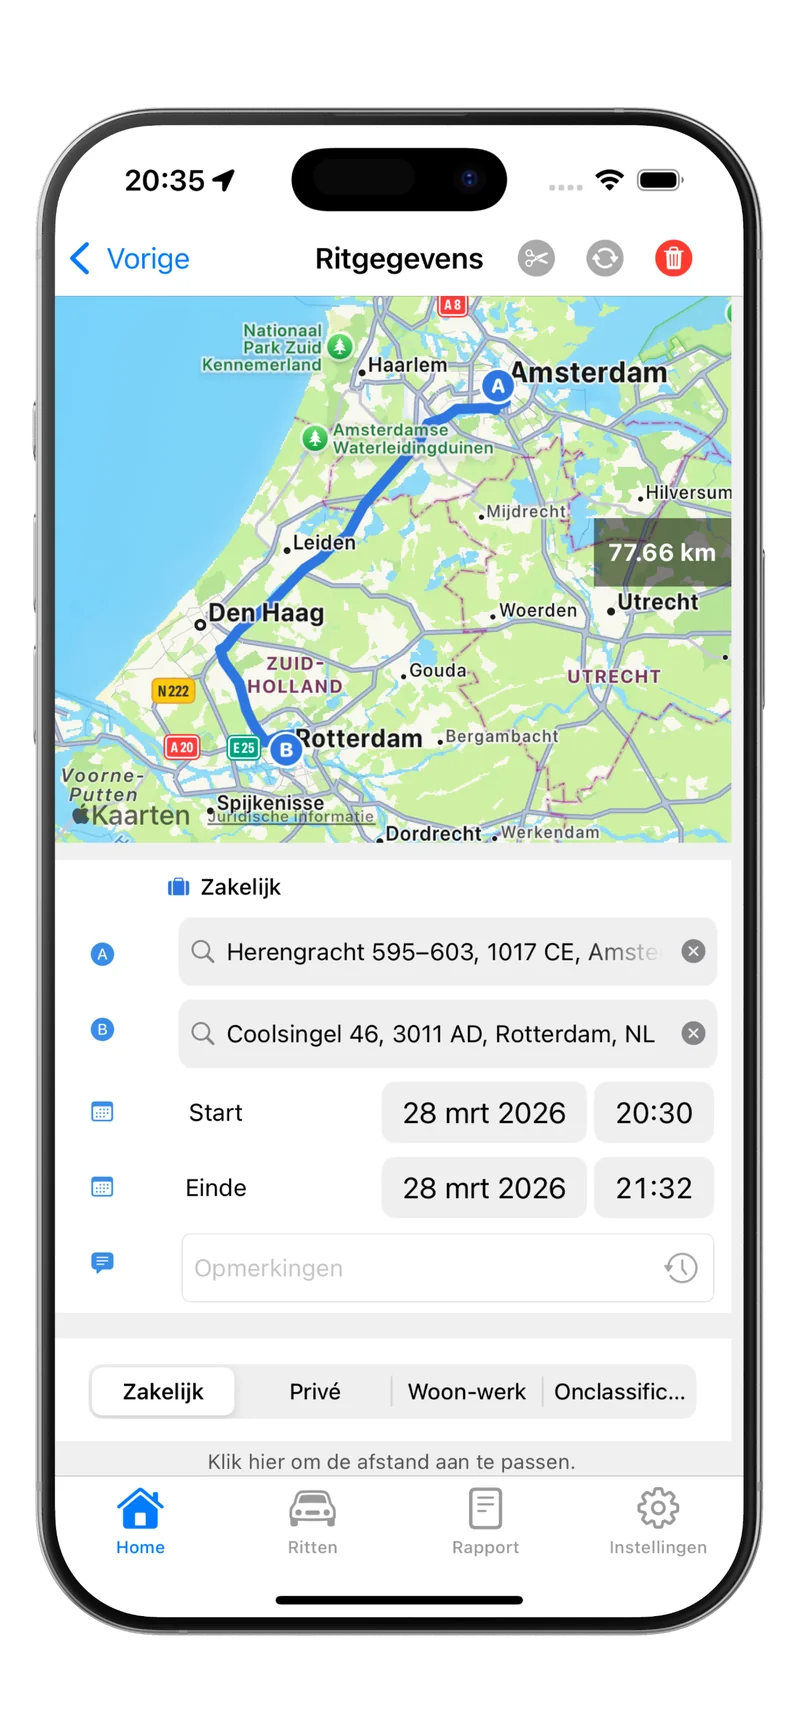
De Belastingdienst somt de verplichte gegevens op de pagina Rittenregistratie op. Per rit leg je vast:
- Datum
- Begin- en eindstand van de kilometerteller
- Vertrek- en aankomstadres
- De gereden route als die afwijkt van de gebruikelijke route
- Of de rit zakelijk of privé was, plus de privé-omrijkilometers
Per auto noteer je merk, type, kenteken en de periode waarin je de auto gebruikte. Alles bewaar je 7 jaar, de wettelijke bewaartermijn voor basisgegevens (Hoelang moet u gegevens bewaren?).
Eén praktisch punt voor de btw: label woon-werkritten apart. Voor je winstaangifte tellen ze als zakelijk, voor je btw-correctie als privé. Zonder dat onderscheid kun je de twee berekeningen niet uit dezelfde administratie halen. Meer over de eisen lees je in ons artikel over rittenregistratie.
Veelgemaakte fouten bij btw-aftrek autokosten
- Woon-werkverkeer als zakelijk registreren voor de btw. Voor de btw is het privégebruik. Dit is de fout die het vaakst tot een naheffing leidt.
- Btw willen aftrekken op de verzekering. Daar zit geen btw op, maar 21% assurantiebelasting. Die vraag je niet terug.
- Geen kilometeradministratie bijhouden. Dan moet je het forfait toepassen, ook als je nauwelijks privé rijdt.
- De marge-auto vergeten. Bij een auto onder de margeregeling staat geen btw op de factuur, dus er valt over de aanschaf niets af te trekken.
- De correctie privégebruik vergeten. Die hoort in je laatste aangifte van het jaar. Sla je hem over, dan riskeer je een naheffing.
- Het 1,5%-forfait koppelen aan de leeftijd van de auto. Het gaat om het jaar waarin jij de auto in gebruik nam, niet om het bouwjaar.
Praktisch stappenplan
- Bepaal de fiscale positie van je auto voor de btw en, apart daarvan, voor de inkomstenbelasting. Lees meer over autokosten aftrekken als zzp’er.
- Start meteen met een kilometeradministratie, met woon-werk als aparte categorie.
- Bewaar alle btw-facturen voor brandstof, onderhoud en overige autokosten.
- Trek per aangifteperiode je voorbelasting af op de zakelijke autokosten.
- Reken aan het eind van het jaar beide methoden door en kies de voordeligste. Verwerk de correctie in je laatste aangifte.
Veelgestelde vragen
Hoeveel btw moet ik corrigeren voor privégebruik?
Zonder kilometeradministratie 2,7% van de catalogusprijs inclusief btw en bpm. Dat wordt 1,5% als je bij aankoop geen btw hebt afgetrokken, en ook vanaf het vijfde jaar na het jaar waarin je de auto in gebruik nam. Met een sluitende administratie reken je in plaats daarvan met je werkelijke privéaandeel.
Kan ik btw terugvragen op een tweedehands auto?
Alleen als de auto met btw op de factuur is verkocht. Bij verkoop onder de margeregeling berekent de verkoper btw over zijn winstmarge en mag hij geen btw op de factuur vermelden, dus over de aanschaf valt niets terug te vragen.
Hoeveel btw krijg ik terug op brandstof?
Je rekent met 21/121 van je brandstofuitgaven, en daarvan het zakelijke deel. Betaal je in een jaar €3.600 aan brandstof, dan zit daar 21/121 × €3.600 = €625 btw in. Is 75% van je kilometers zakelijk, dan vraag je daarvan €469 terug.
Telt woon-werkverkeer als zakelijk voor de btw?
Nee. Voor de btw is woon-werkverkeer privégebruik, ook al telt het voor de inkomstenbelasting als zakelijk. Reken die kilometers dus bij je privéaandeel.
Moet ik btw-correctie toepassen als ik alleen zakelijk rijd?
Kun je met een sluitende kilometeradministratie aantonen dat je de auto uitsluitend zakelijk gebruikt, dan is er geen privégebruik om te corrigeren. In de praktijk is dat lastig vol te houden, zeker omdat woon-werkritten meetellen als privé.
Wat als ik de kleineondernemersregeling gebruik?
Bij de KOR bereken je geen btw aan je klanten en doe je geen btw-aangifte. Je trekt dan ook de btw over je zakelijke kosten en investeringen niet af. Weeg dat mee als je veel autokosten hebt.
Samenvatting
De btw-aftrek op autokosten valt uiteen in twee beslissingen. Eerst kies je of de auto voor de btw bij je bedrijfsvermogen of je privévermogen hoort, want dat bepaalt of de btw op de aanschaf meetelt. Daarna kies je aan het eind van het jaar tussen het forfait en de werkelijke methode voor de correctie privégebruik.
Beide keuzes vallen alleen goed uit als je administratie klopt, met woon-werkverkeer als aparte categorie. Met een gratis rittenregistratie app worden je ritten automatisch vastgelegd en categoriseer je ze achteraf, zodat je aan het eind van het jaar beide methoden kunt doorrekenen. Download Tripbook om daarmee te beginnen.
Bronnen
Alle percentages, bedragen en regels in dit artikel zijn op 30 augustus 2026 gecontroleerd bij de Belastingdienst en de KVK.
- Belastingdienst, Btw en privégebruik auto van de zaak (forfait 2,7% en 1,5%, sluitende kilometeradministratie)
- Belastingdienst, Btw en zakelijk gebruik van de privéauto (woon-werkverkeer is privégebruik, 1,5%-correctie zonder administratie)
- Belastingdienst, Btw aftrekken over een auto die u zakelijk en privé gebruikt (keuze bedrijfsvermogen of privévermogen)
- Belastingdienst, Ik ben ondernemer en rij een auto van de zaak (correctie bij de laatste aangifte van het jaar)
- Belastingdienst, Btw-tarieven (algemeen tarief 21%)
- Belastingdienst, Btw berekenen bij margegoederen (btw over de winstmarge, geen btw op de factuur)
- Belastingdienst, Wat betekent meedoen met de kleineondernemersregeling (KOR)? (geen btw-aftrek op kosten en investeringen)
- Belastingdienst, Vrijstelling van btw voor financiële diensten en verzekeringen
- Belastingdienst, Tarief assurantiebelasting (21% van de verzekeringspremie)
- Belastingdienst, Zakelijk gebruik privévervoermiddel 2026 (€0,25 per kilometer, in 2025 €0,23)
- Belastingdienst, Rittenregistratie (verplichte gegevens per auto en per rit)
- Belastingdienst, Hoelang moet u gegevens bewaren? (bewaarplicht 7 jaar)
- KVK, Leasing en de belastingen (btw en eigendom bij financial en operational lease)