
Een werkgever mag in 2026 maximaal €0,25 per zakelijke kilometer onbelast vergoeden. Dat maximum is verhoogd van €0,23 en werkt terug tot en met 1 januari 2026 (Belastingdienst). Het is een plafond, geen verplichting: minder vergoeden mag, meer vergoeden ook, maar dan is het meerdere loon.
Voor jou als werkgever draait het daarna om drie dingen: wat je moet vastleggen, hoe je het bovenmatige deel verwerkt, en of je per rit afrekent of met een vaste maandvergoeding werkt. Die drie punten staan hieronder uitgewerkt.
In het kort
- Het onbelaste maximum is in 2026 €0,25 per kilometer, verhoogd van €0,23 met terugwerkende kracht vanaf 1 januari 2026. Je mag de €0,02 per kilometer over eerdere maanden alsnog onbelast nabetalen (Belastingdienst, Verhoging onbelaste kilometervergoeding).
- De vergoeding is een gerichte vrijstelling in de werkkostenregeling en gaat dus niet ten koste van de vrije ruimte, die in 2026 2,00% van de fiscale loonsom tot €400.000 bedraagt en 1,18% daarboven (Belastingdienst, Wat is de werkkostenregeling?).
- Het deel boven €0,25 per kilometer is bovenmatig: je belast het als loon of wijst het aan als eindheffingsloon. Past het niet meer in de vrije ruimte, dan betaal je 80% eindheffing over het meerdere (Belastingdienst).
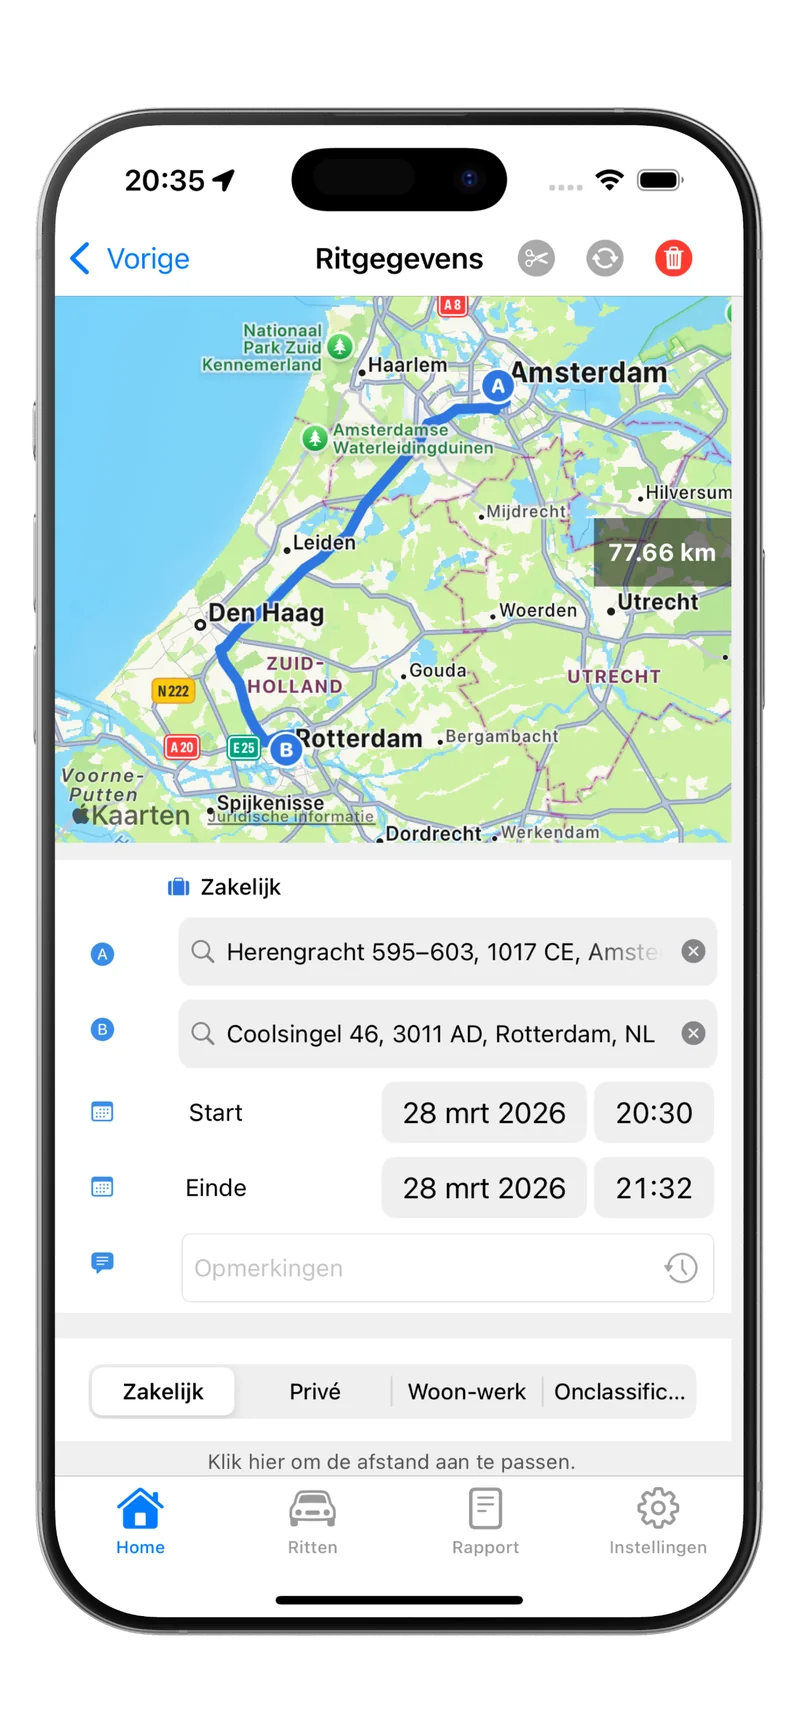
- Je betaalt de vergoeding op basis van een opgave van de werknemer, en die opgave moet je kunnen onderbouwen. Voor het bewijs rond gereden kilometers vraagt de fiscus per rit datum, kilometerstanden, adressen, route en het karakter van de rit (Belastingdienst, Rittenregistratie).
- Een vaste maandvergoeding mag: reist een werknemer op ten minste 128 dagen per kalenderjaar naar een vaste werkplek, dan reken je met maximaal 214 reisdagen. Bij minder reisdagen per week gaan beide aantallen naar rato omlaag (Kennisgroepen Belastingdienst).
- Stel je een auto van de zaak ter beschikking, dan speelt de kilometervergoeding niet en geldt bijtelling: 22% van de cataloguswaarde, of 18% over de eerste €30.000 bij een auto zonder uitstoot (Belastingdienst, Bijtelling privégebruik auto 2026).
Hoeveel mag een werkgever belastingvrij vergoeden?
Tot €0,25 per zakelijke kilometer, voor werknemers die met eigen vervoer rijden. Het tarief geldt voor alle vervoermiddelen: auto, motor, scooter, fiets, e-bike en zelfs te voet. De Belastingdienst stelt vast dat je “een belasting- en premievrije kilometervergoeding” kunt betalen aan een werknemer die in de eigen auto zakelijke ritten maakt voor je onderneming (Belastingdienst).
Het woord “kunt” is belangrijk. Er is geen wettelijke plicht tot vergoeding; wat een werknemer krijgt, volgt uit de cao of de arbeidsovereenkomst. Vergoed je €0,19 per kilometer, dan is dat fiscaal correct.
De grens geldt per kilometer, ongeacht wat het voertuig werkelijk kost. Of iemand in een kleine hatchback rijdt of in een grote SUV: het belastingvrije maximum blijft €0,25 per kilometer.
De vergoeding dekt twee soorten ritten: zakelijke ritten naar klanten, leveranciers en andere werklocaties, en woon-werkverkeer naar de vaste werkplek.
Van €0,23 naar €0,25: wat je in de loonadministratie doet
De verhoging werkt terug tot 1 januari 2026, dus je mag de €0,02 per kilometer over de al verstreken maanden alsnog onbelast nabetalen. De Belastingdienst legt in een nieuwsbericht over de loonaangifte uit hoe je dat verwerkt.
Drie keuzes die je moet maken:
- Nabetalen of niet. Nabetalen is een mogelijkheid, geen verplichting. Ligt in de cao of arbeidsovereenkomst een bedrag van €0,23 vast, dan verandert de fiscale ruimte niets aan die afspraak.
- De arbeidsvoorwaarde aanpassen. Wil je vanaf nu €0,25 betalen, leg dat dan vast. Zonder aanpassing blijft het oude bedrag de afspraak.
- Vaste vergoedingen herrekenen. Betaal je een vast maandbedrag, dan moet dat bedrag opnieuw worden berekend met €0,25 in plaats van €0,23.
Communiceer de keuze actief. Werknemers lezen over de verhoging in het nieuws en gaan ervan uit dat hun vergoeding meestijgt; dat is een van de meest voorkomende misverstanden rond deze wijziging.
Wat als je meer dan €0,25 per kilometer vergoedt?
Alles boven €0,25 per kilometer is bovenmatig en telt als loon van de werknemer, tenzij je het aanwijst als eindheffingsloon. Je hebt twee routes.
Route 1: belasten als loon. Je houdt loonheffingen in over het meerdere en draagt de werkgeverslasten af. Voor de werknemer betekent dat inkomstenbelasting tegen zijn eigen tarief.
Route 2: onderbrengen in de vrije ruimte. Je wijst het bovenmatige deel aan als eindheffingsloon binnen de werkkostenregeling. Zolang de vrije ruimte niet vol is, blijft het onbelast voor de werknemer. Wordt de grens overschreden, dan betaal jij als werkgever 80% eindheffing over het meerdere, aldus de Belastingdienst.
Tien werknemers rijden samen 60.000 zakelijke kilometers per jaar en je vergoedt €0,30 per kilometer. Gericht vrijgesteld is 60.000 × €0,25 = €15.000. Het bovenmatige deel is 60.000 × €0,05 = €3.000. Belast je dat als loon, dan betaalt de werknemer erover; stop je het in de vrije ruimte en is die al vol, dan kost het jou 80% eindheffing, dus €2.400 extra.
De vrije ruimte zelf bedraagt in 2026 2,00% over de eerste €400.000 fiscale loonsom en 1,18% daarboven. Omdat de kilometervergoeding tot €0,25 een gerichte vrijstelling is, blijft die ruimte volledig beschikbaar voor kerstpakketten, personeelsuitjes en andere vergoedingen.
Hoe bereken je de vergoeding per rit?
De berekening is aantal zakelijke kilometers × €0,25, uitbetaald op basis van de opgave van de werknemer. Rijdt iemand in een maand 400 zakelijke kilometers, dan is dat 400 × €0,25 = €100 netto onbelast.
Over een jaar loopt dat op. Bij 12.000 zakelijke kilometers gaat het om €3.000 per werknemer per jaar. Precies daarom kijkt de Belastingdienst bij een controle naar de onderbouwing en niet naar het totaalbedrag.

Wil je weten hoe dezelfde regels aan de kant van de werknemer uitpakken, lees dan de uitleg over de kilometervergoeding volgens de Belastingdienst.
De vaste maandvergoeding: de 128-dagenregeling
Reist een werknemer op ten minste 128 dagen per kalenderjaar naar een vaste werkplek, dan mag je de vergoeding berekenen alsof hij op maximaal 214 dagen naar die werkplek reist. Zo formuleert de kennisgroep van de Belastingdienst het in KG:204:2022:22. Daarmee kun je een vast maandbedrag betalen in plaats van elke rit los af te rekenen.
De formule:
enkele reisafstand × 2 × €0,25 × 214 / 12 = maandbedrag
Bij 25 kilometer enkele reis is dat 25 × 2 × €0,25 × 214 / 12 = €222,92 per maand onbelast.
Werkt iemand structureel minder dagen per week op kantoor, dan gaan beide aantallen naar rato omlaag met 4/5, 3/5, 2/5 of 1/5. Bij drie kantoordagen per week wordt de drempel 128 × 3/5 = 76,8 dagen en reken je met 214 × 3/5 = 128,4 dagen. Bij 25 kilometer enkele reis komt dat neer op €133,75 per maand.
Twee aandachtspunten bij hybride werken. Het patroon dat je vastlegt moet kloppen met de werkelijkheid, dus verandert iemand structureel van kantoordagen, dan pas je de vaste vergoeding aan. En op een dag met reiskostenvergoeding geef je geen thuiswerkvergoeding: het kabinet noemt “het toestaan van een thuiswerk- en reiskostenvergoeding op dezelfde dag” nog als een mogelijke toekomstige vereenvoudiging van de werkkostenregeling (Rijksoverheid, 12 juni 2026). De onbelaste thuiswerkvergoeding is in 2026 €2,45 per thuiswerkdag volgens de cijferbijlage bij de Nieuwsbrief Loonheffingen 2026.
Wat moet je vastleggen? Administratie voor werkgever en werknemer
Je moet bij een controle kunnen aantonen dat elke uitbetaalde kilometer een echte zakelijke rit was. Dat betekent een opgave per rit van de werknemer, en bewaring van die opgaven in je administratie.
De werknemer levert per rit:
- Datum van de rit
- Vertrek- en aankomstadres
- Aantal gereden kilometers
- Het zakelijke doel, met klant, relatie of type afspraak
Jij als werkgever:
- Bewaart de kilometeropgaven bij de salarisadministratie
- Toetst de opgaven steekproefsgewijs op plausibiliteit, bijvoorbeeld tegen agenda’s, orders of bezoekrapporten
- Legt de gehanteerde vergoeding per kilometer vast in de arbeidsvoorwaarden
- Bewaart alles 7 jaar, want de loonadministratie hoort bij de basisgegevens met een bewaartermijn van 7 jaar
Alleen “zakelijk” laten invullen is te weinig. Een rit moet herleidbaar zijn naar een afspraak of factuur in je administratie; dat is de toets die de Belastingdienst aanlegt.
Stel je daarnaast een auto van de zaak ter beschikking en wil een werknemer bijtelling voorkomen, dan gelden de strengere eisen aan de rittenregistratie. De fiscus vraagt dan per auto merk, type, kenteken en periode, en per rit de datum, de begin- en eindstand van de kilometerteller, het vertrek- en aankomstadres, de gereden route als die afwijkt van de gebruikelijke, het karakter van de rit en de privé-omrijkilometers (Belastingdienst, Rittenregistratie).
Een digitale registratie maakt dit eenvoudiger. Met een app die ritten via GPS vastlegt, exporteert een werknemer zijn kilometeroverzicht direct als PDF of CSV voor de loonadministratie. Hoe dat werkt en wat de fiscus daarvan accepteert, staat in automatische rittenregistratie via GPS.
Kilometervergoeding of auto van de zaak?
Bij een kilometervergoeding draagt de werknemer alle autokosten en betaalt hij geen bijtelling; bij een auto van de zaak is dat precies andersom. Welke variant voordeliger is, hangt af van het aantal zakelijke kilometers, de cataloguswaarde en het inkomen van de werknemer.
Bij een auto van de zaak betaalt de werknemer bijtelling zodra hij op jaarbasis meer dan 500 kilometer privé rijdt. Die bijtelling is in 2026 22% van de cataloguswaarde, en bij een auto zonder uitstoot 18% over de eerste €30.000 met 22% over het meerdere (Bijtelling privégebruik auto 2026). Woon-werkverkeer telt daarbij niet als privé.
Bij een kilometervergoeding in de privéauto is er geen bijtelling en geen cataloguswaarde die meetelt. De werknemer betaalt brandstof, onderhoud en verzekering zelf en krijgt daarvoor tot €0,25 per kilometer onbelast terug.

Wil een werknemer met een auto van de zaak de bijtelling voorkomen, dan vraagt hij een Verklaring geen privégebruik auto aan bij de Belastingdienst. De volledige vergelijking staat in auto van de zaak of privé.
Veelgestelde vragen over de kilometervergoeding voor werkgevers
Ben ik als werkgever verplicht een kilometervergoeding te betalen?
Nee. €0,25 per kilometer is het maximum dat je onbelast mág vergoeden, geen wettelijke plicht. Of en hoeveel je betaalt, volgt uit de cao of de arbeidsovereenkomst.
Moet ik de verhoging naar €0,25 met terugwerkende kracht nabetalen?
Fiscaal mag het, verplicht is het niet. De maatregel werkt terug tot 1 januari 2026, waardoor je de €0,02 per kilometer over eerdere maanden alsnog onbelast kunt uitkeren. Of je dat doet, is een arbeidsvoorwaardelijke keuze.
Gaat de kilometervergoeding ten koste van mijn vrije ruimte?
Nee. Tot €0,25 per kilometer is het een gerichte vrijstelling, en die raakt de vrije ruimte niet. Alleen het bovenmatige deel kan de vrije ruimte belasten, als je ervoor kiest dat aan te wijzen als eindheffingsloon.
Welke gegevens moet een werknemer aanleveren?
Per rit de datum, het vertrek- en aankomstadres, het aantal kilometers en het zakelijke doel. Bewaar die opgaven bij de salarisadministratie, zodat je bij een controle elke uitbetaalde kilometer kunt herleiden naar een echte afspraak.
Mag ik een vaste maandelijkse reiskostenvergoeding betalen?
Ja, als de werknemer op ten minste 128 dagen per kalenderjaar naar een vaste werkplek reist. Je rekent dan met maximaal 214 reisdagen per jaar. Reist iemand structureel minder dagen per week, dan pas je beide aantallen naar rato aan.
Mag ik op dezelfde dag een reiskosten- en een thuiswerkvergoeding geven?
Nee, per dag kies je er één. Het kabinet onderzoekt of beide vergoedingen op dezelfde dag toegestaan kunnen worden als vereenvoudiging van de werkkostenregeling, maar tot een besluit blijft de scheiding gelden.
Hoe lang moet ik kilometeropgaven bewaren?
Zeven jaar. De loonadministratie hoort bij de basisgegevens van je administratie, en daarvoor geldt de wettelijke bewaartermijn van 7 jaar.
Leg het vast voordat de controle komt
De regels rond de kilometervergoeding zijn overzichtelijk; de onderbouwing is waar het misgaat. Een uitbetaalde vergoeding die je niet kunt herleiden naar een concrete zakelijke rit, wordt bij een naheffing alsnog als loon behandeld.
Zorg dus voor drie dingen: een vastgelegde afspraak over het bedrag per kilometer, een opgave per rit die verder gaat dan “zakelijk”, en een archief dat 7 jaar meegaat.
Download Tripbook en laat je werknemers hun ritten automatisch vastleggen, zodat elk kilometeroverzicht klaar is voor de loonadministratie.
Bronnen
Alle bedragen, percentages en regels in dit artikel zijn op 30 augustus 2026 gecontroleerd bij de Belastingdienst en de Rijksoverheid.
- Belastingdienst, Verhoging onbelaste kilometervergoeding: hoe verwerkt u dit in de loonaangifte? (€0,23 naar €0,25, terugwerkende kracht vanaf 1 januari 2026, nabetaling van €0,02 per kilometer)
- Belastingdienst, Wat is de werkkostenregeling (WKR)? (gerichte vrijstelling, vrije ruimte 2,00% en 1,18%, 80% eindheffing)
- Belastingdienst, Uw werknemer gebruikt eigen auto voor uw onderneming (belasting- en premievrije kilometervergoeding)
- Rijksoverheid, Wat is de maximale kilometervergoeding die ik van mijn werkgever kan ontvangen? (maximum van €0,25, ook bij carpoolen en openbaar vervoer)
- Kennisgroepen Belastingdienst, KG:204:2022:22 Toepassing vaste reiskostenvergoeding vanaf 2022 (128 en 214 dagen, breuken 4/5, 3/5, 2/5 en 1/5)
- Belastingdienst, Tarieven, bedragen en percentages loonheffingen vanaf 1 januari 2026 (thuiswerkvergoeding €2,45, vrije ruimte, 80% eindheffing)
- Rijksoverheid, Werkkostenregeling eenvoudiger met aanpassing belastingvrije personeelskorting (thuiswerk- en reiskostenvergoeding op dezelfde dag als mogelijke vereenvoudiging)
- Belastingdienst, Rittenregistratie (verplichte gegevens per auto en per rit)
- Belastingdienst, Bijtelling privégebruik auto 2026 (22%, 18% over de eerste €30.000, 500 km-grens)
- Belastingdienst, Hoelang moet u gegevens bewaren? (bewaarplicht 7 jaar voor basisgegevens, waaronder de loonadministratie)