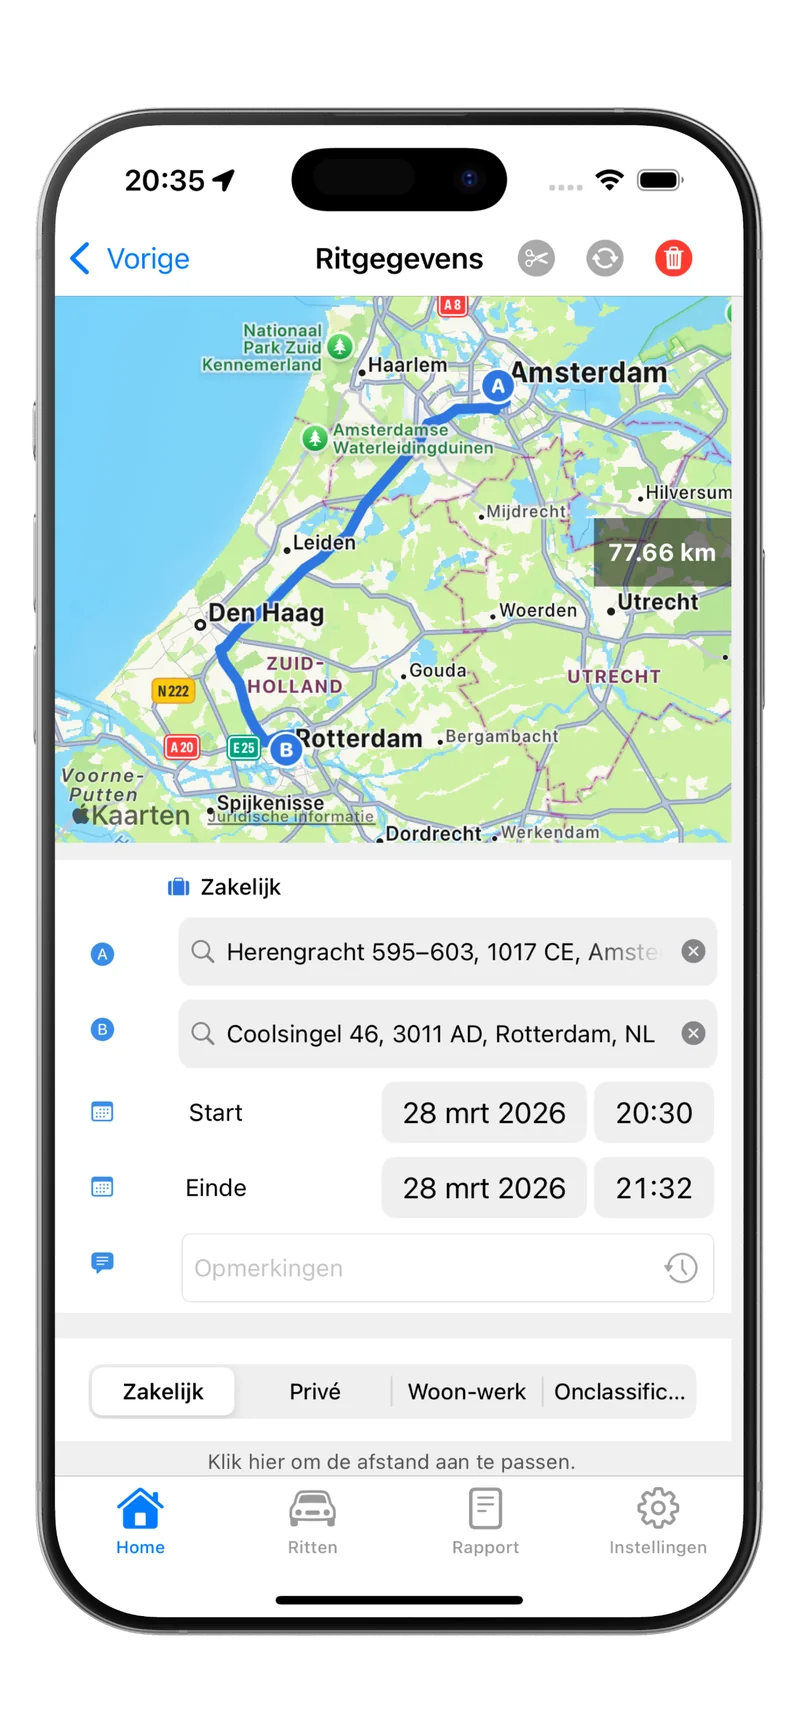

Als zzp’er trek je in 2026 €0,25 per zakelijke kilometer af van je winst wanneer je die kilometers met een privévervoermiddel rijdt. Dat is een forfait: brandstof, onderhoud, verzekering en afschrijving zitten er al in, dus die kosten voer je niet nog eens apart op. Tot en met 2025 was het bedrag €0,23; de verhoging werkt terug tot 1 januari 2026 (Belastingdienst, Zakelijk gebruik privévervoermiddel 2026). Staat je auto op de balans van je onderneming, dan geldt dit forfait niet en trek je de werkelijke kosten af.
In het kort
- Met een privéauto trek je in 2026 €0,25 per zakelijke kilometer af van je winst. In 2025 was dat €0,23 (Zakelijk gebruik privévervoermiddel 2026).
- Het bedrag geldt per privévervoermiddel, dus ook voor de motor of de fiets, en staat los van je werkelijke kosten (Overzicht mogelijk aftrekbare zakelijke kosten).
- Woon-werkverkeer telt voor de inkomstenbelasting als zakelijk, maar voor de btw als privégebruik (Btw en zakelijk gebruik van de privéauto).
- Staat de auto op de zaak, dan trek je de werkelijke kosten af en betaal je bijtelling zodra je meer dan 500 km per jaar privé rijdt: 22% van de cataloguswaarde, of 18% over de eerste €30.000 bij een auto zonder uitstoot (Bijtelling privégebruik auto 2026).
- Reiskosten die je aan een klant factureert zijn omzet. Daarover breng je btw in rekening tegen het tarief dat voor je dienst geldt; het algemene tarief is 21% (Btw-tarieven).
- Je onderbouwt de aftrek met een rittenregistratie en bewaart die 7 jaar (Hoelang moet u gegevens bewaren?).
Hoe werkt de kilometervergoeding voor zzp’ers?
Je hebt geen werkgever die je reiskosten vergoedt, dus je verlaagt je belastingdruk via je winst. Elke zakelijke kilometer met je privéauto is €0,25 aan aftrekbare kosten. Dat bedrag staat los van wat je werkelijk aan brandstof en onderhoud kwijt bent: of je nu benzine, diesel of elektrisch rijdt, de aftrek is hetzelfde.
Voor 12.000 zakelijke kilometers per jaar is dat een aftrekpost van €3.000. Onder het tarief van 2025 was diezelfde afstand €2.760 waard, dus de verhoging levert €240 extra aftrek op. Wat dat netto oplevert hangt af van je schijf: de box 1-tarieven voor 2026 zijn 35,75% tot en met €38.883, 37,56% tot en met €78.426 en 49,50% daarboven. In de eerste schijf is die €3.000 aftrek dus ongeveer €1.073 waard, in de hoogste schijf €1.485.
Privéauto zakelijk gebruiken: €0,25 per km aftrekken
Gebruik je je privéauto ook voor zakelijke ritten, dan trek je per zakelijke kilometer €0,25 af als bedrijfskosten. De werkelijke kosten trek je dan niet af: brandstof, verzekering, onderhoud en motorrijtuigenbelasting zitten in het forfait verwerkt.
De Belastingdienst spreekt bewust van een privévervoermiddel, niet van een auto. Rijd je met de motor of de fiets naar een klant, dan geldt hetzelfde bedrag per kilometer.
Het forfait van €0,25 per km geldt ook voor ritten naar de bank, je accountant of de KvK voor zakelijke zaken. Dat zijn precies de ritjes die het vaakst niet worden geregistreerd, terwijl ze over een jaar oplopen. Vijf ritten van 20 kilometer per maand is 1.200 kilometer per jaar, oftewel €300 aftrek.
Zakelijke auto op de balans: andere regels
Staat je auto op de balans van je onderneming, dan vervalt het kilometerforfait. Je trekt dan de werkelijke autokosten af: brandstof, verzekering, motorrijtuigenbelasting, onderhoud en afschrijving. Daar staat tegenover dat je voor privégebruik moet corrigeren.
Rijd je meer dan 500 privékilometers per jaar met die auto, dan tel je een percentage van de cataloguswaarde bij je winst op: 22%, of 18% over de eerste €30.000 en 22% over het meerdere bij een auto zonder uitstoot (Bijtelling privégebruik auto 2026). Wil je onder die grens blijven, dan heb je een sluitende rittenadministratie nodig als bewijs.
Of je überhaupt mag kiezen, hangt af van je kilometerverhouding. De volledige afweging tussen beide routes staat in ons artikel over autokosten aftrekken als zzp’er. Meer over de bijtelling en hoe je die berekent lees je in ons artikel over bijtelling berekenen zzp.
Klanten factureren voor reiskosten
Reiskosten doorbelasten aan je klant is iets anders dan reiskosten aftrekken. De aftrek van €0,25 per kilometer regel je met de Belastingdienst; wat je de klant in rekening brengt, is een commerciële afspraak die je vastlegt in je offerte of opdrachtovereenkomst.
Je mag daarvoor €0,25 per kilometer hanteren, maar een hoger of lager tarief mag ook. Over het gefactureerde bedrag breng je btw in rekening tegen het tarief dat voor je dienst geldt. Het algemene tarief is 21% en geldt voor alles wat niet is vrijgesteld en niet onder het 9%- of 0%-tarief valt (Belastingdienst, Btw-tarieven).
Let op: gefactureerde reiskosten zijn omzet. Dat bedrag telt mee in je omzet voor de btw-aangifte, ook al staat er tegenover dat je dezelfde kilometers als kosten aftrekt.

Welke kilometers tellen mee?
Zakelijke kilometers zijn kilometers met een direct verband met je onderneming. Voor de inkomstenbelasting telt woon-werkverkeer daar als ondernemer bij; voor de btw juist niet. Dat onderscheid is de belangrijkste valkuil in dit onderwerp.
Zakelijk voor de inkomstenbelasting:
- Klantbezoeken en vergaderingen buiten kantoor
- Ritten naar leveranciers, je accountant of de notaris
- Ritten naar netwerkevenementen of beurzen
- Woon-werkverkeer naar een vaste of wisselende werkplek
Privé, en dus niet aftrekbaar:
- Boodschappen, vakanties en vrijetijdsritten
- Ritten voor persoonlijke zaken
- De privé-omweg die je tijdens een zakelijke rit maakt
Voor de btw ligt de grens anders: daar telt woon-werkverkeer als privégebruik, schrijft de Belastingdienst op de pagina Btw en zakelijk gebruik van de privéauto. Praktisch betekent dat twee totalen in je administratie: één voor je winstaangifte en één voor je btw-aangifte. Meer daarover lees je in ons artikel over woon-werkverkeer: zakelijk of privé en over btw-aftrek op de auto als zzp’er.
Twijfel je over een rit? Noteer hem als zakelijk als er een direct verband is met je onderneming, en bewaar aanvullend bewijs zoals een uitnodiging of afspraakbevestiging.
Rittenregistratie als bewijs
De aftrek staat of valt met je administratie. Je moet je zakelijke kilometers aannemelijk kunnen maken, en bij een auto van de zaak moet de registratie zelfs sluitend zijn. Per rit legt de Belastingdienst de volgende gegevens vast op de pagina Rittenregistratie:
- Datum
- Begin- en eindstand van de kilometerteller
- Vertrek- en aankomstadres
- De gereden route als die afwijkt van de gebruikelijke route
- Of de rit zakelijk of privé was, plus de privé-omrijkilometers
Per auto noteer je daarnaast merk, type, kenteken en de periode waarin je de auto gebruikte. Die administratie bewaar je 7 jaar, de wettelijke termijn voor basisgegevens (Hoelang moet u gegevens bewaren?).

Wil je zien welke eisen er precies gelden en hoe een ingevulde registratie eruitziet? Bekijk onze uitleg over rittenregistratie en de vereisten van de Belastingdienst.
Veelgestelde vragen
Hoeveel is de kilometervergoeding voor zzp’ers in 2026?
€0,25 per zakelijke kilometer, af te trekken van je winst. In 2025 was dat €0,23. De verhoging geldt met terugwerkende kracht vanaf 1 januari 2026.
Mag ik naast €0,25 per km ook mijn brandstof aftrekken?
Nee. Het bedrag is een forfait waarin alle autokosten zitten: brandstof, onderhoud, verzekering, motorrijtuigenbelasting en afschrijving. Die kosten trek je niet nog eens los af.
Telt woon-werkverkeer mee als zakelijke kilometer?
Voor de inkomstenbelasting wel, dus je mag er €0,25 per kilometer voor aftrekken. Voor de btw telt woon-werkverkeer als privégebruik, dus daar tellen die kilometers juist niet mee.
Geldt de €0,25 ook voor de fiets of de motor?
Ja. Het bedrag geldt per zakelijke kilometer met een privévervoermiddel, niet alleen voor de auto.
Mag ik reiskosten aan mijn klant factureren én aftrekken?
Ja, dat zijn twee losse dingen. De gefactureerde reiskosten zijn omzet waarover je btw berekent; de gereden kilometers zijn kosten die je van je winst aftrekt.
Hoe bewijs ik mijn zakelijke kilometers?
Met een rittenregistratie waarin per rit de datum, kilometerstanden, adressen en het zakelijke doel staan. Bewaar die 7 jaar, samen met ondersteunend bewijs zoals agenda-afspraken en facturen.
Tot slot
De regel zelf is simpel: €0,25 per zakelijke kilometer met je privéauto, werkelijke kosten bij een auto op de zaak. Het werk zit in het bijhouden. Elke vergeten rit van 20 kilometer is €5 aftrek die je laat liggen, en zonder registratie kun je bij een controle helemaal niets onderbouwen.
Wil je je kilometers automatisch laten vastleggen? Met een gratis rittenregistratie app worden je ritten via GPS geregistreerd en categoriseer je ze achteraf als zakelijk of privé. Download Tripbook om je administratie zonder handwerk sluitend te houden.
Bronnen
Alle bedragen en regels in dit artikel zijn op 30 augustus 2026 gecontroleerd bij de Belastingdienst.
- Belastingdienst, Zakelijk gebruik privévervoermiddel 2026 (€0,25 per kilometer, in 2025 €0,23)
- Belastingdienst, Overzicht mogelijk aftrekbare zakelijke kosten (vast bedrag per kilometer voor de eigen auto)
- Belastingdienst, Bijtelling privégebruik auto 2026 (22% en 18%, de €30.000-grens, de 500 km-grens)
- Belastingdienst, Btw en zakelijk gebruik van de privéauto (woon-werkverkeer is privégebruik voor de btw)
- Belastingdienst, Btw-tarieven (algemeen tarief 21%)
- Belastingdienst, Rittenregistratie (verplichte gegevens per auto en per rit)
- Belastingdienst, Hoelang moet u gegevens bewaren? (bewaarplicht 7 jaar)
- Belastingdienst, Box 1: uitleg en tarieven (schijven 2026)